이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
보금자리론으로 얼마를 받을 수 있는지 계산하려는데, 조건이 여러 개라 헷갈리실 겁니다. LTV도 보고 DTI도 보고 소득도 보라는데 결국 어느 숫자가 내 한도인지가 안 잡힙니다.
답부터 말씀드리면 세 가지를 각각 계산해서 그중 가장 작은 값이 내 한도입니다. 아래에 실제 숫자를 넣어 계산해 보겠습니다.
먼저 자격이 되는지
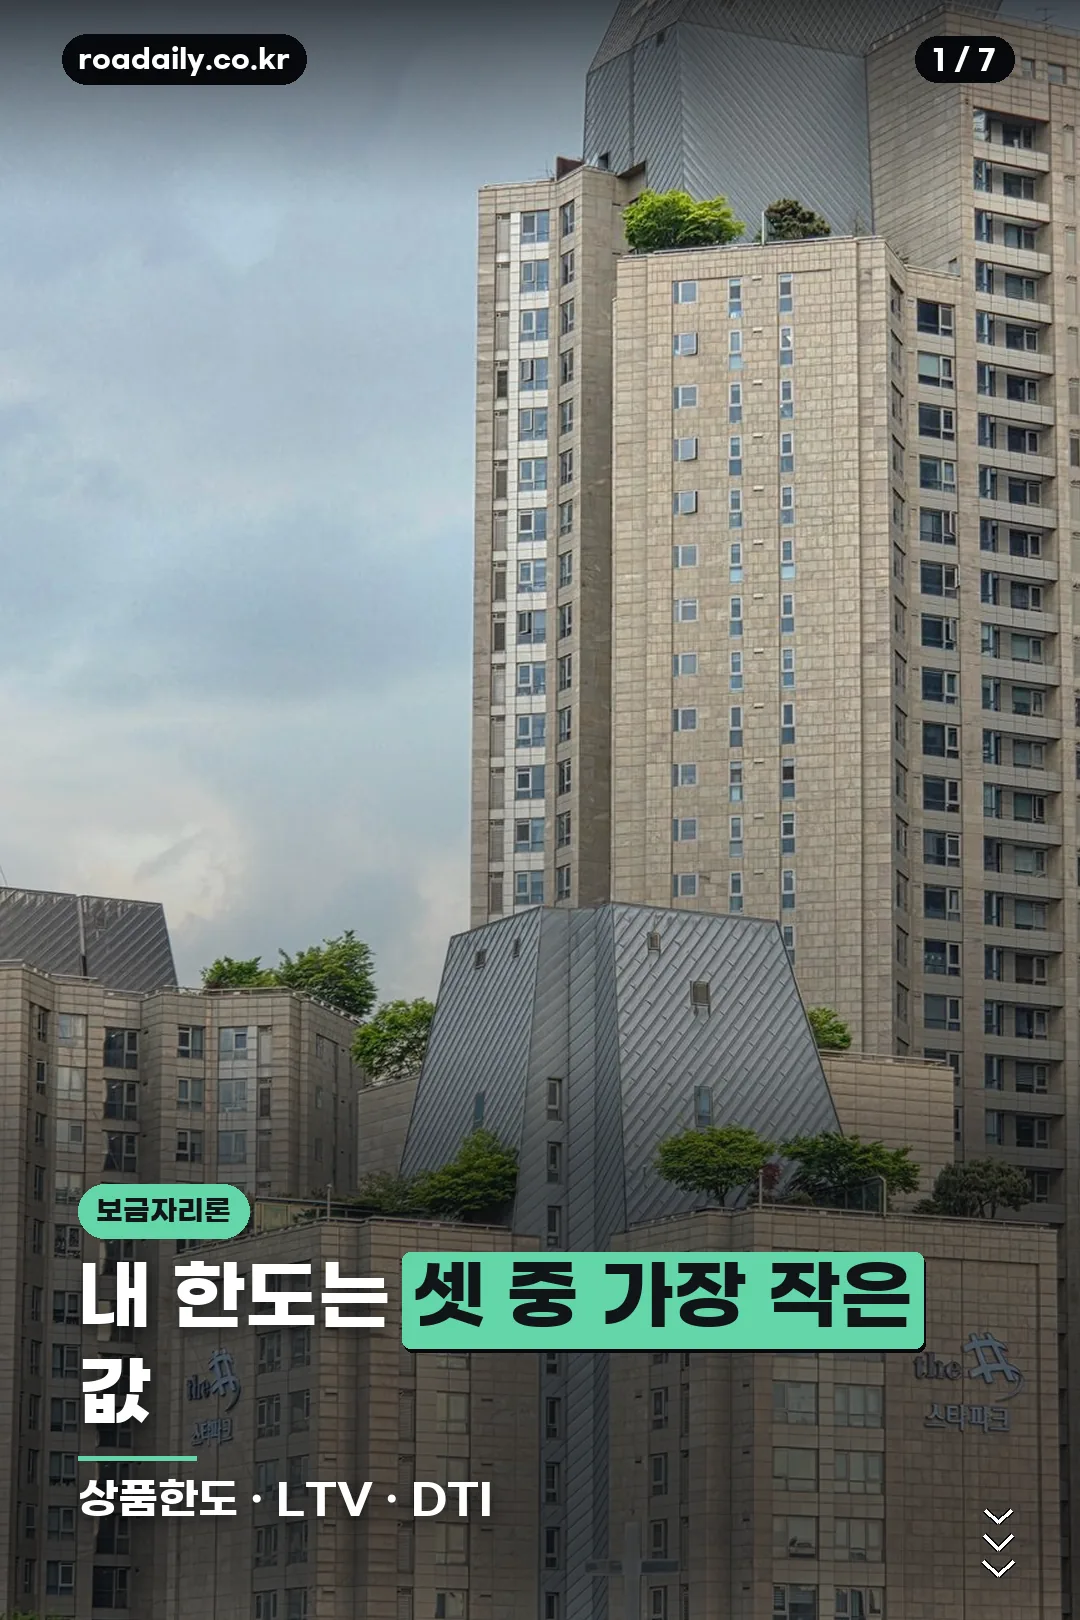
계산에 앞서 대상인지부터 확인하셔야 합니다. 하나라도 어긋나면 계산이 무의미합니다.
| 항목 | 기준 |
|---|---|
| 주택 가격 | 6억 원 이하 |
| 보유 주택 | 무주택자 |
| 부부합산 연소득 | 7,000만 원 이하 신혼부부 최대 8,500만 원 / 자녀 수에 따라 최대 1억 원 |
소득 기준이 부부합산이라는 점을 놓치시면 안 됩니다. 본인 소득만 보고 된다고 생각했다가 배우자 소득이 더해져 탈락하는 경우가 흔합니다.
반대로 자녀가 있으면 기준이 올라갑니다. 자녀 수에 따라 최대 1억 원까지 인정되므로, 7,000만 원을 넘는다고 미리 포기하지 마세요.
한도는 세 가지 중 가장 작은 값
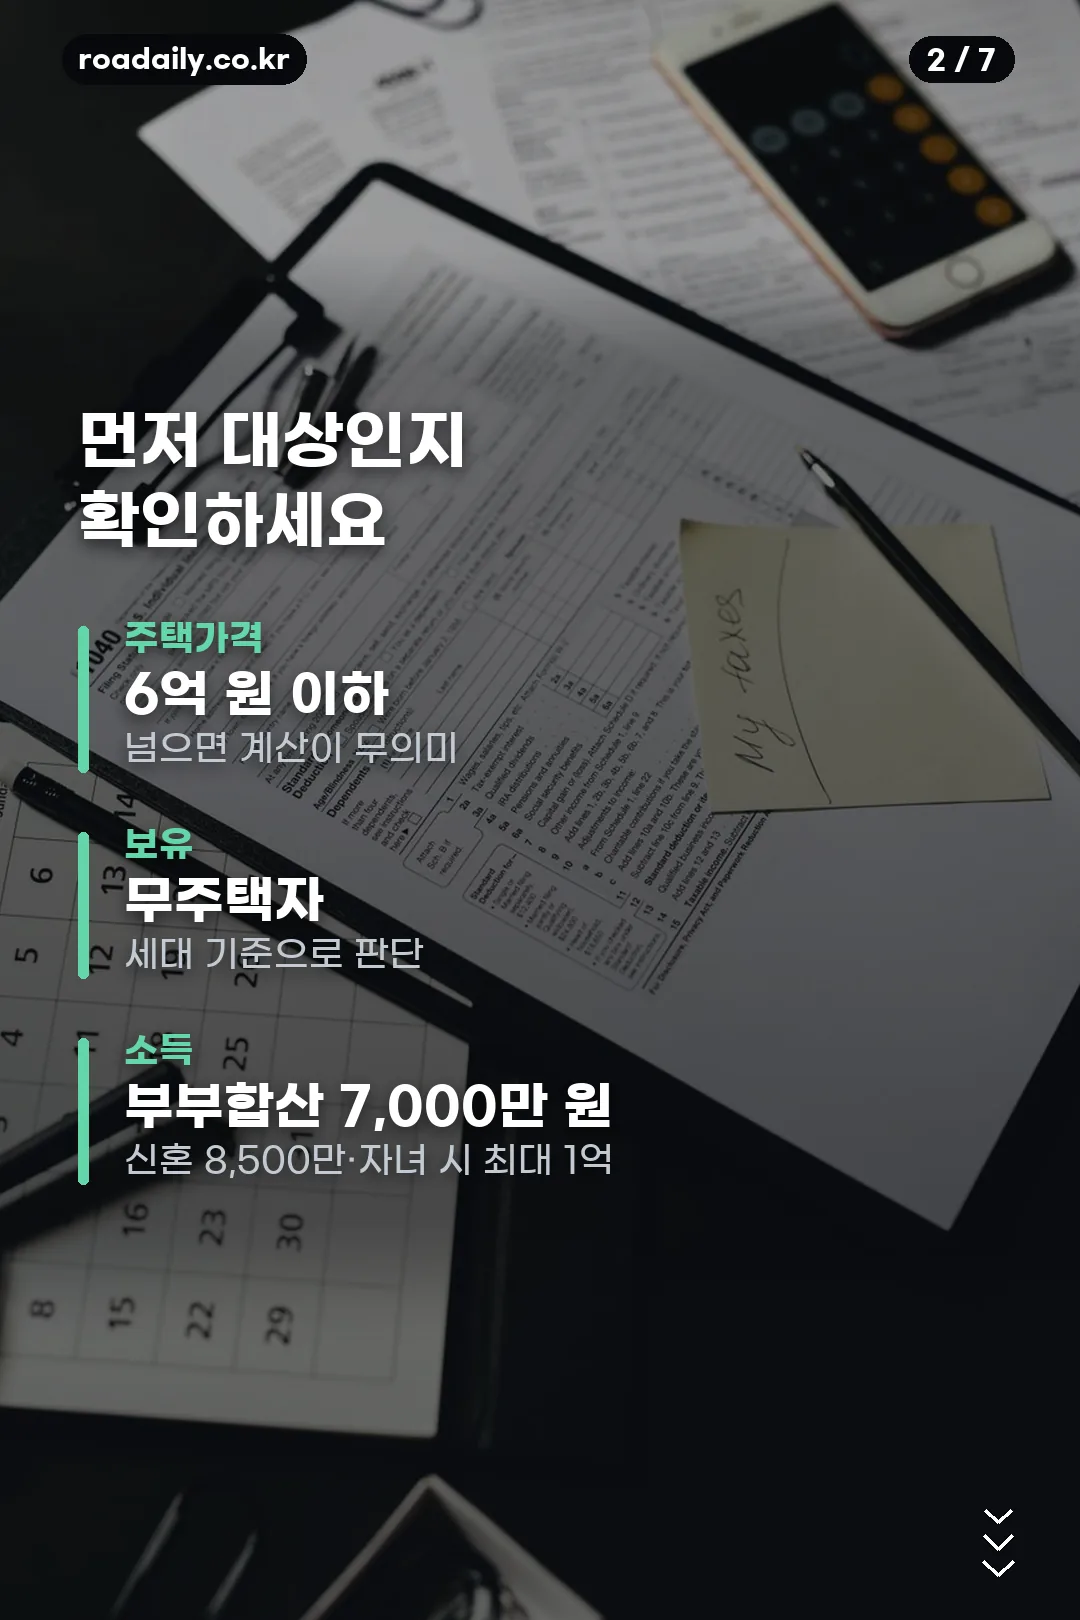
여기가 핵심입니다. 아래 세 가지를 각각 구한 뒤 제일 작은 숫자가 실제 한도가 됩니다.
① 상품 한도 상한
| 구분 | 최대 한도 |
|---|---|
| 일반 | 3억 6,000만 원 |
| 생애최초 주택 구입 | 4억 2,000만 원 |
② LTV — 집값 대비 얼마까지
기본 70%입니다. 생애최초라면 80%까지 올라갑니다.
다만 여기에 함정이 있습니다. LTV 80%는 수도권과 규제지역에서는 적용되지 않습니다. 서울·경기 아파트를 보고 계신다면 생애최초여도 70%로 계산하셔야 합니다.
③ DTI — 소득 대비 갚을 수 있는 만큼
60%입니다. 연소득의 60%를 넘는 원리금은 안 된다는 뜻입니다.
실제로 계산해 보면
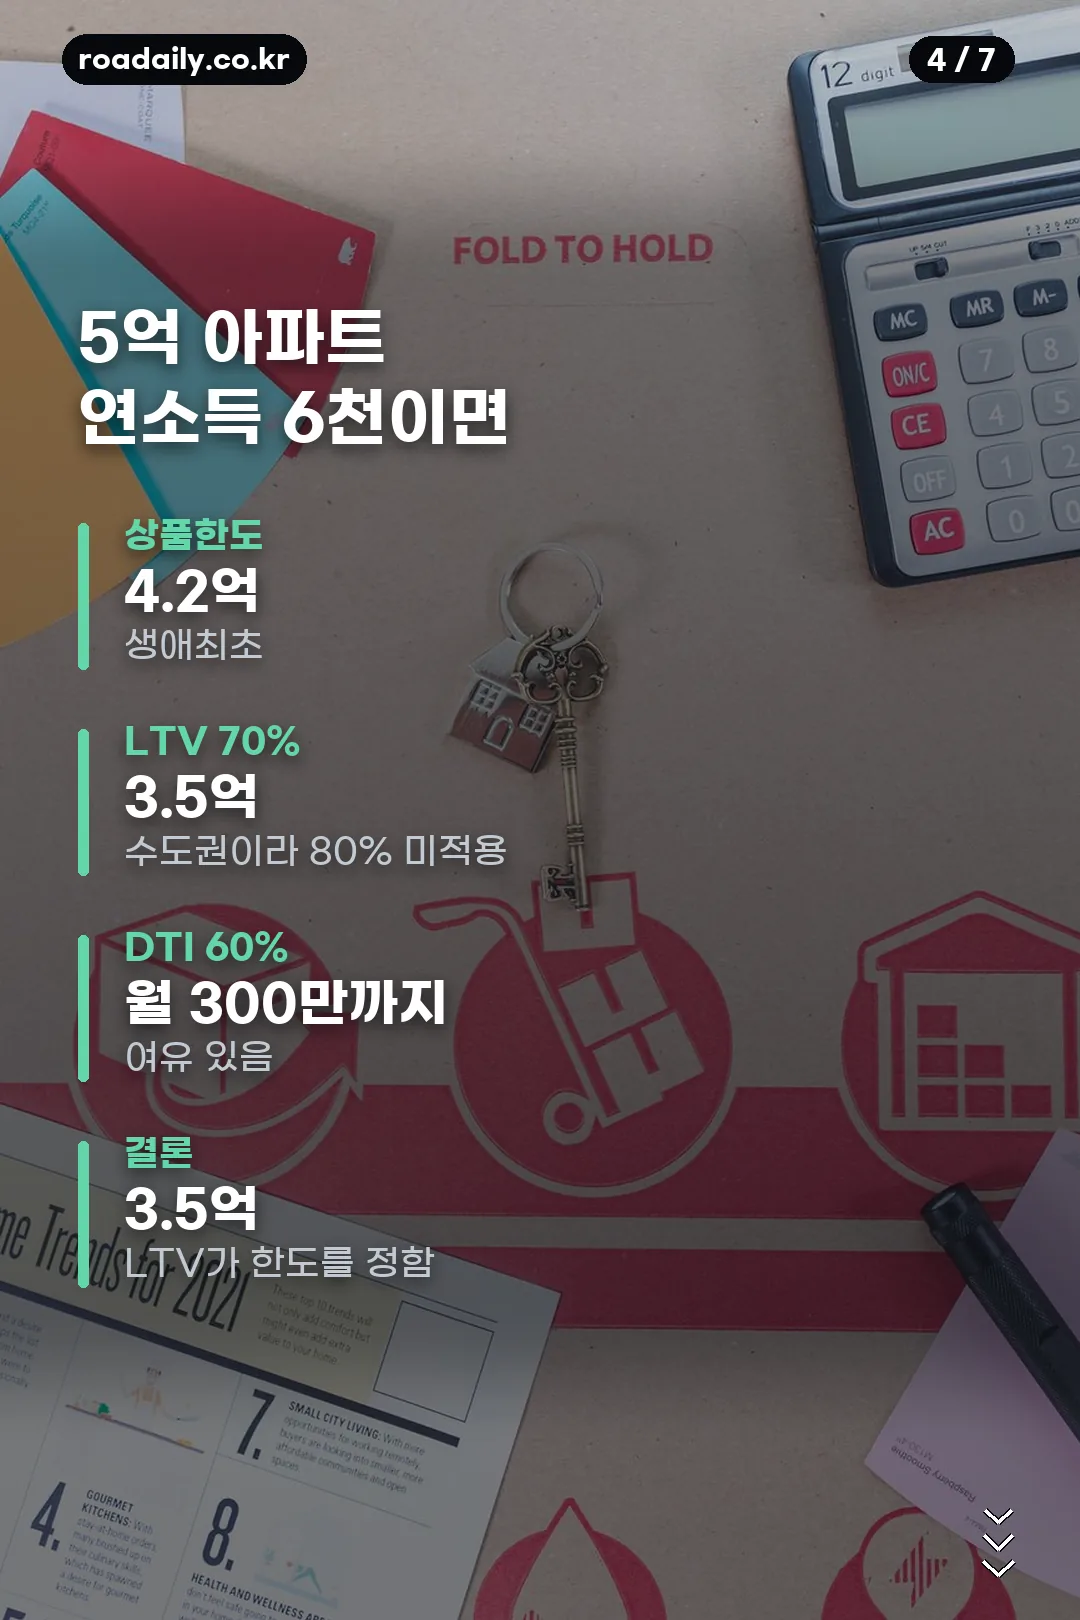
숫자를 넣어보겠습니다. 5억 원 아파트, 부부합산 연소득 6,000만 원, 생애최초, 수도권인 경우입니다.
| 기준 | 계산 | 결과 |
|---|---|---|
| 상품 한도 | 생애최초 | 4억 2,000만 원 |
| LTV | 5억 × 70% 수도권이라 80% 미적용 |
3억 5,000만 원 |
| DTI | 연 6,000만 × 60% = 연 3,600만 원까지 상환 가능 | 여유 있음 |
세 값 중 가장 작은 것은 LTV 기준 3억 5,000만 원입니다. 이것이 이 사례의 한도입니다.
월 상환액도 보겠습니다. 3억 5,000만 원을 금리 4.6%, 30년 원리금균등으로 빌리면 월 상환액은 약 179만 원입니다.
DTI 기준으로는 연 3,600만 원(월 300만 원)까지 가능하므로, 179만 원은 여유 있게 통과합니다. 즉 이 경우 DTI가 아니라 LTV가 한도를 정하는 상황입니다.
소득이 낮으면 반대가 됩니다. 같은 5억 아파트여도 연소득이 3,000만 원이면 DTI 기준 월 150만 원까지만 가능해서, LTV로는 3억 5,000만 원이 나와도 DTI에 걸려 한도가 줄어듭니다.
금리는 얼마인가
2026년 7월 공시 기준입니다.
| 구분 | 금리 |
|---|---|
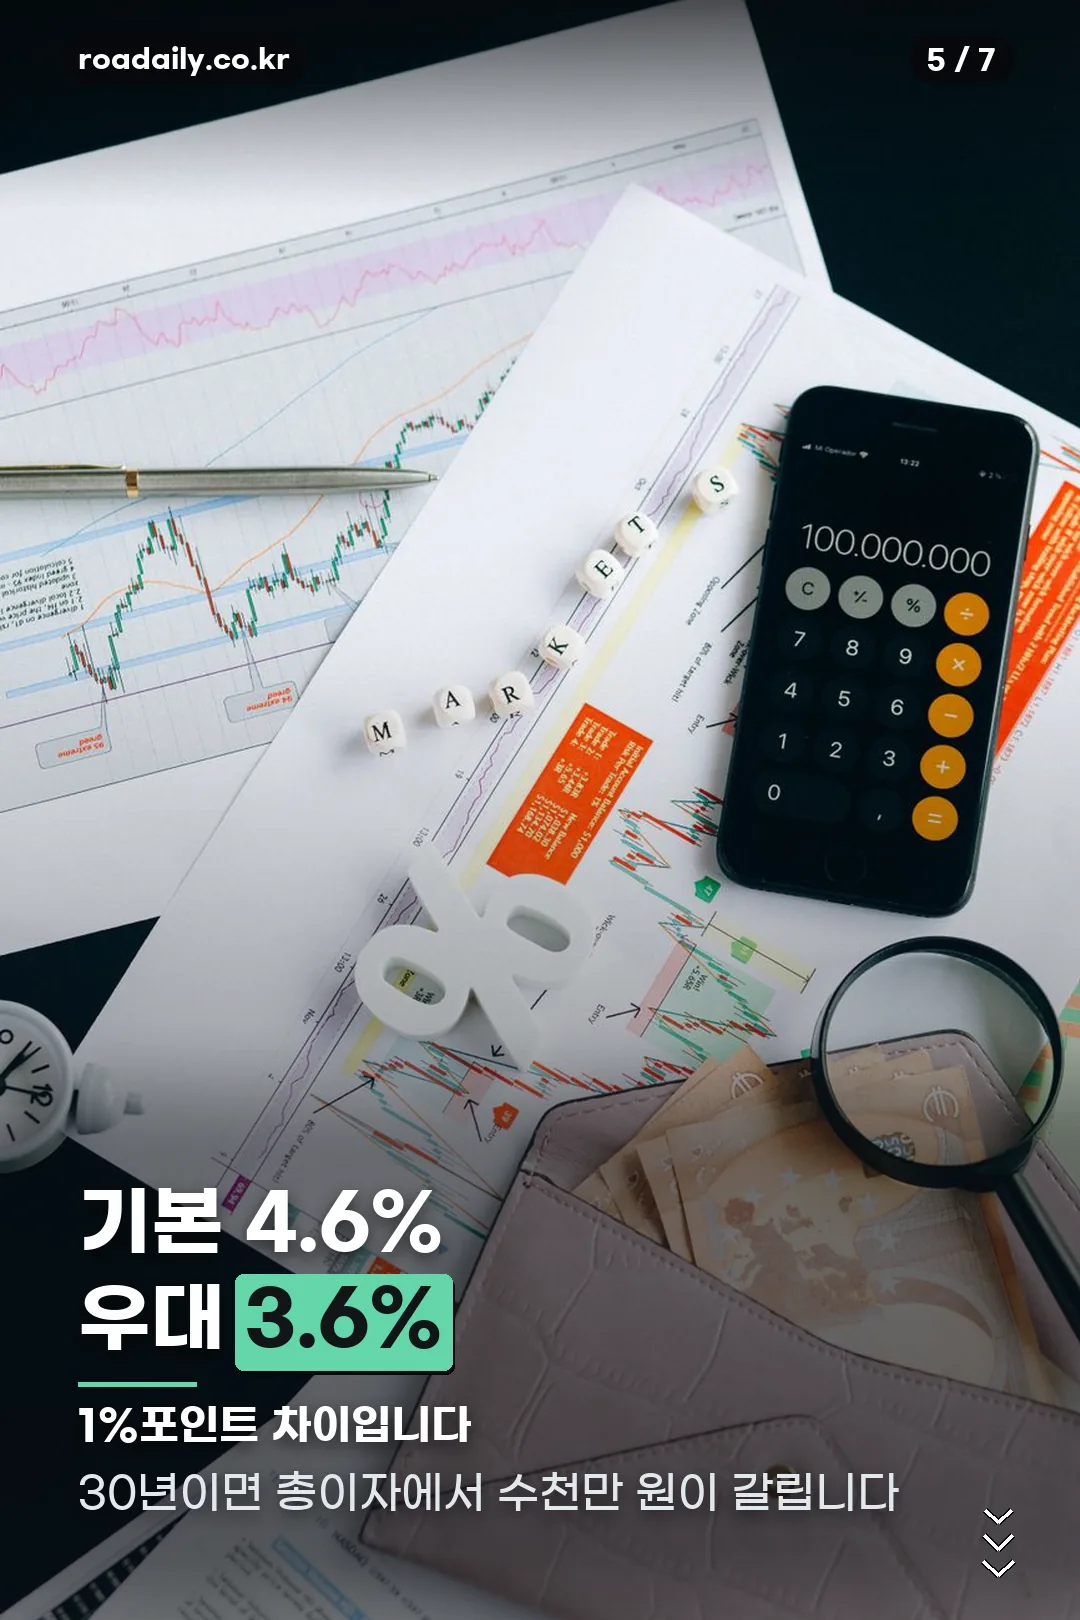
| 기본 | 연 4.60% ~ 5.00% |
| 우대금리 적용 시 | 연 3.60%까지 |
기본과 우대의 차이가 1%포인트입니다. 3억 5,000만 원을 30년 빌린다고 하면 이 1%포인트가 총이자에서 수천만 원 차이를 만듭니다. 우대 항목을 챙기는 것이 그만큼 중요합니다.
우대금리는 신혼부부·다자녀·한부모·장애인 가구 등에 적용되며, 항목별로 중복 여부와 상한이 정해져 있습니다. 본인에게 몇 개가 붙는지는 주택금융공사에서 확인하셔야 정확합니다.
금리는 공시 기준으로 매월 바뀝니다. 위 숫자는 참고용이고, 실행 시점의 공시 금리를 보셔야 합니다.
신청 전에 알아둘 것
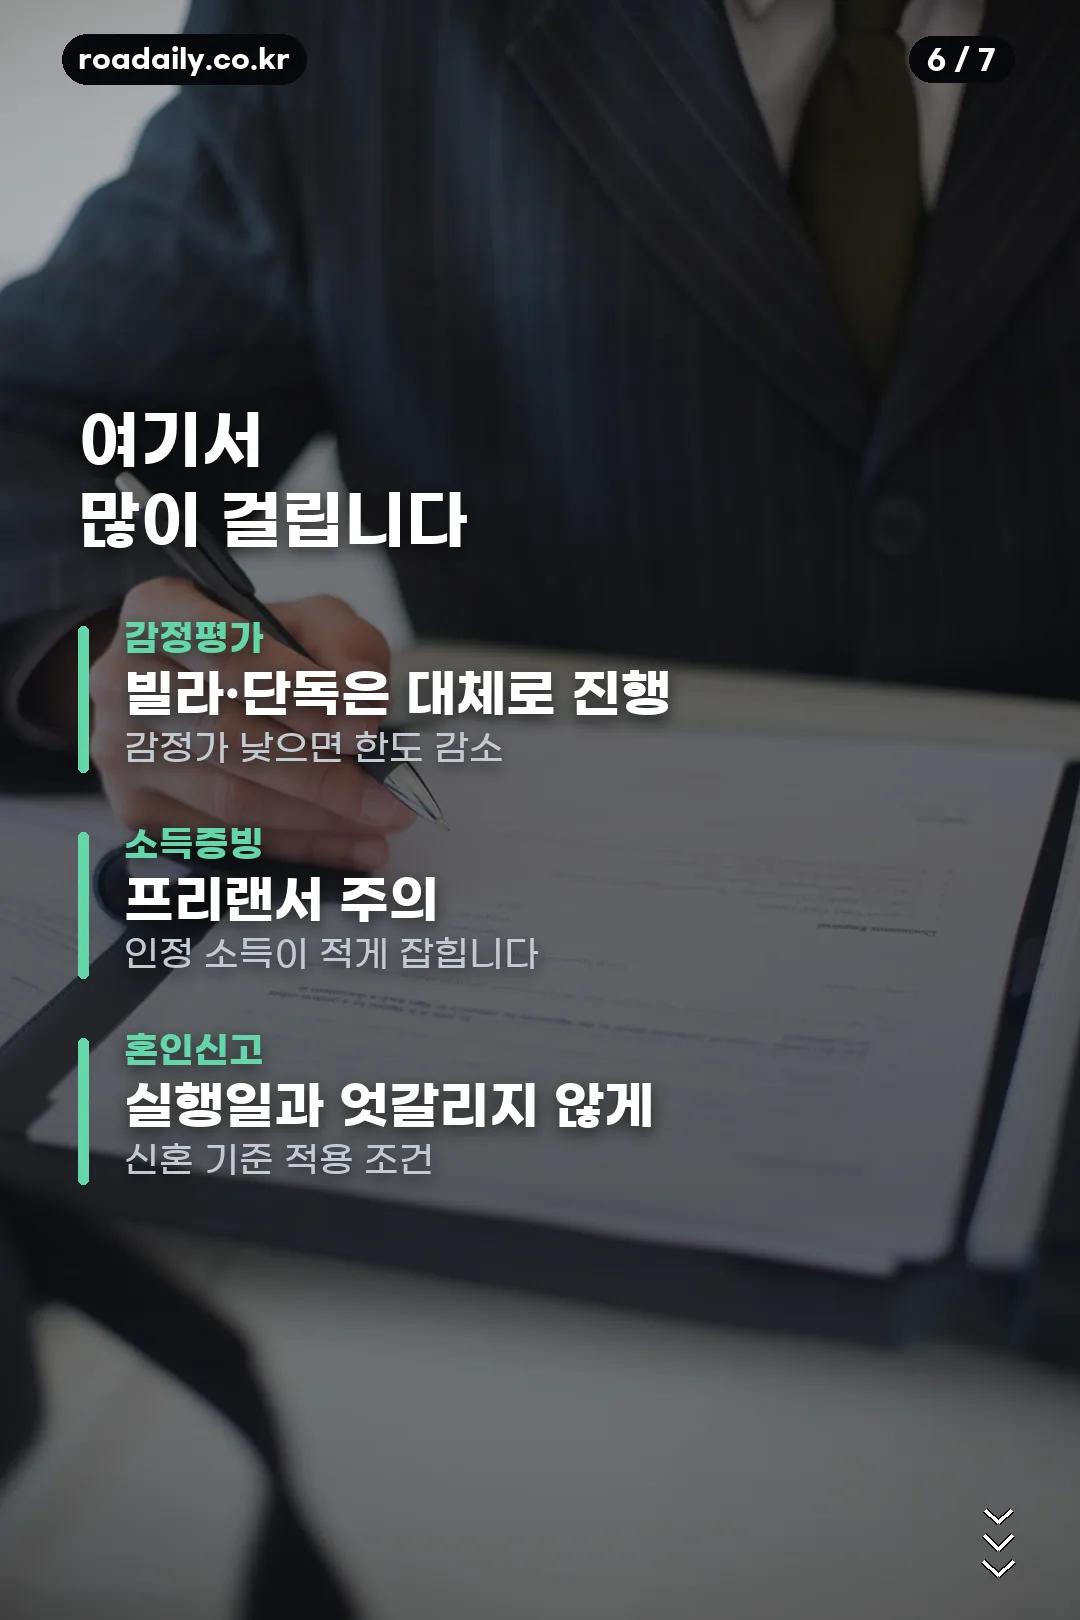
- 감정평가 — 아파트처럼 시세 확인이 쉬운 주택은 생략되는 경우가 있지만, 빌라·단독주택은 감정평가가 들어가는 것이 일반적입니다. 이때 감정가가 매매가보다 낮게 나오면 한도가 줄어듭니다.
- 소득 증빙 — 근로소득자는 원천징수영수증, 사업소득자는 소득금액증명원이 기준입니다. 프리랜서는 인정 소득이 예상보다 적게 잡히는 경우가 있습니다
- 혼인신고 시점 — 신혼부부 기준을 적용받으려면 혼인신고가 되어 있어야 합니다. 실행일과 신고일이 엇갈리지 않도록 미리 확인하세요
- 전입 — 실거주 요건이 붙는 상품이므로 정해진 기간 안에 전입해야 합니다
자주 묻는 질문
디딤돌대출과 뭐가 다른가요?
둘 다 정책 모기지지만 대상이 다릅니다. 디딤돌은 금리가 더 낮은 대신 소득과 주택가격 기준이 더 엄격하고, 보금자리론은 기준이 상대적으로 넓은 대신 금리가 조금 높습니다. 두 상품 모두 조건이 자주 바뀌므로 주택금융공사에서 현재 기준을 비교해 보시는 것이 정확합니다.
감정평가는 무조건 받나요?
주택 유형에 따라 다릅니다. 시세 확인이 쉬운 아파트는 생략되기도 하지만, 빌라나 단독주택은 감정평가를 거치는 것이 일반적입니다. 감정가가 매매가보다 낮으면 그만큼 한도가 줄어듭니다.
소득은 부부 중 한 명만 보나요?
부부합산입니다. 본인 소득만 기준으로 계산했다가 탈락하는 경우가 많습니다. 다만 자녀 수에 따라 기준이 올라가므로, 7,000만 원을 넘어도 대상이 될 수 있습니다.
생애최초면 무조건 LTV 80%인가요?
아닙니다. 수도권과 규제지역에서는 80%가 적용되지 않습니다. 서울·경기 주택을 보고 계신다면 생애최초여도 70%로 계산하셔야 합니다.
세대주가 아니어도 되나요?
상품과 시점에 따라 세대주 요건이 붙는 경우가 있습니다. 무주택 여부는 세대 기준으로 판단하므로, 세대 구성이 애매하다면 신청 전에 주택금융공사에 확인하시는 것이 안전합니다.
정리하면
보금자리론 한도는 상품 한도, LTV, DTI 세 가지 중 가장 작은 값입니다. 하나만 보고 계산하면 실제와 달라집니다.
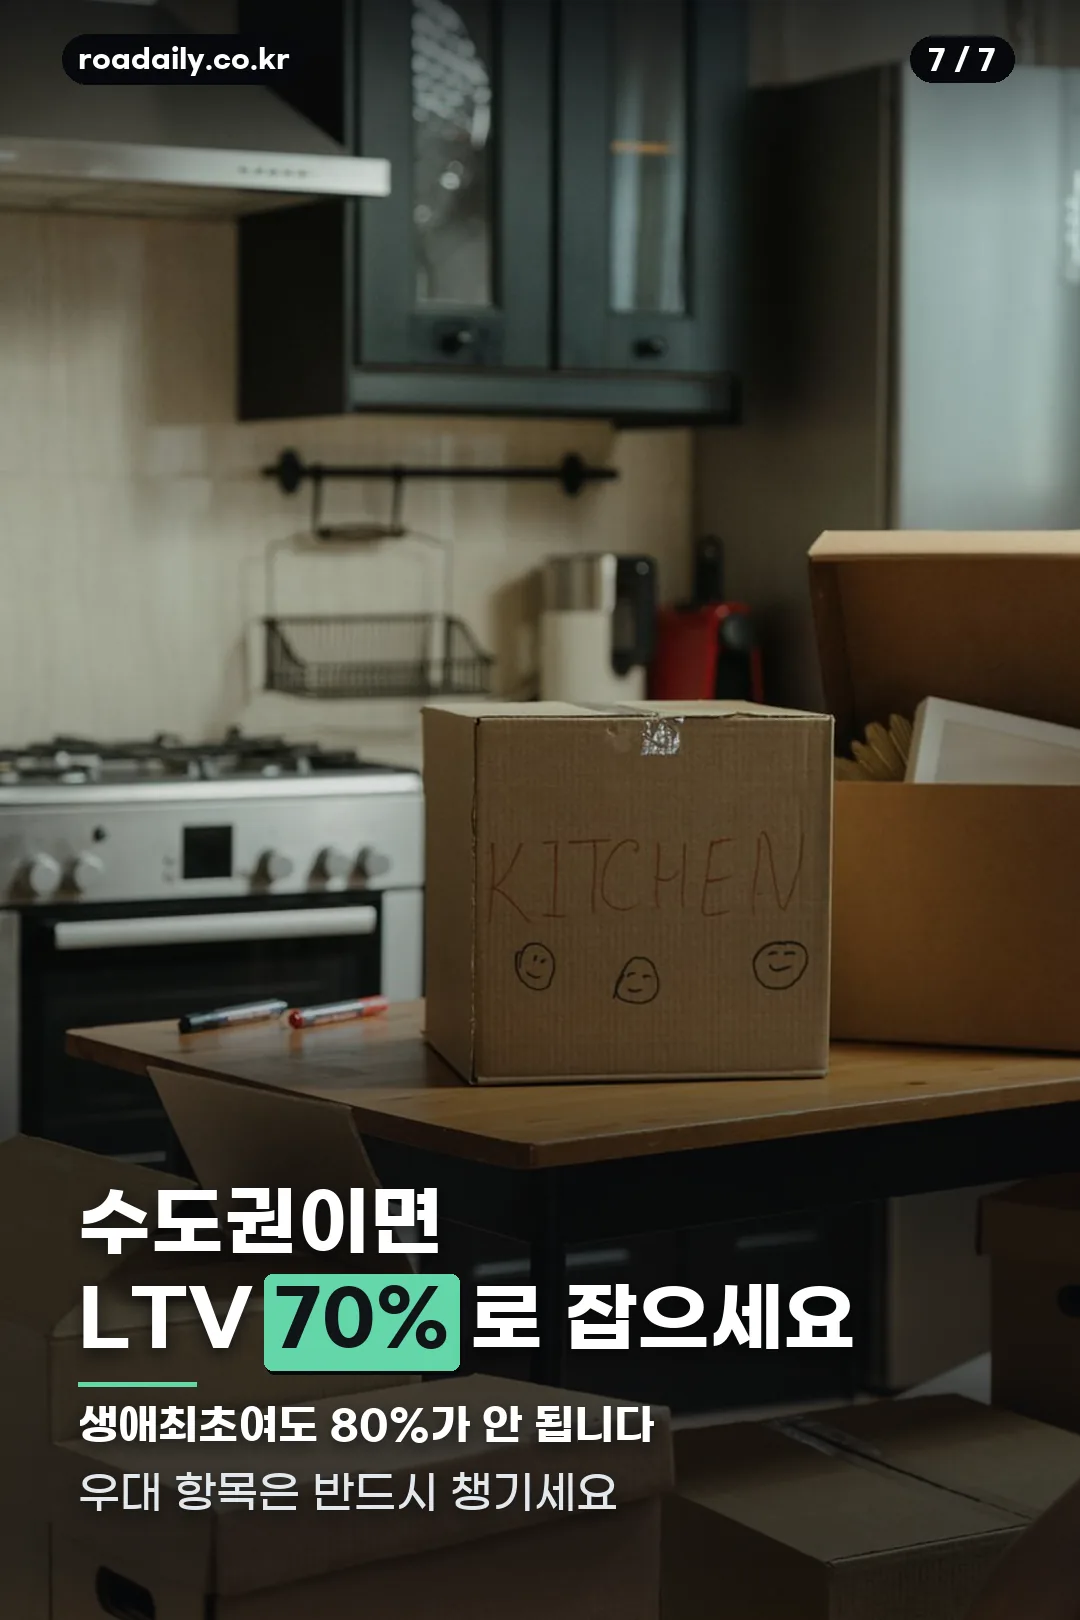
수도권이라면 생애최초여도 LTV 70%로 잡으셔야 하고, 소득이 낮은 편이라면 DTI가 한도를 정할 가능성이 큽니다.
금리는 기본 4.60~5.00%, 우대 적용 시 3.60%까지 내려갑니다. 1%포인트 차이가 30년이면 수천만 원이니 우대 항목을 반드시 챙기세요.
핵심 정리
- 자격 = 주택 6억 이하 + 무주택 + 부부합산 7,000만 원 이하(신혼 8,500만, 자녀 시 최대 1억)
- 한도 = 상품한도 / LTV / DTI 중 최솟값
- 상품 한도 3.6억, 생애최초 4.2억
- LTV 70%, 생애최초 80% — 단 수도권·규제지역은 80% 제외
- DTI 60% — 소득이 낮으면 여기서 한도가 깎입니다
- 금리 4.60~5.00%, 우대 시 3.60% (2026년 7월 공시 기준)
공식 출처
금리와 조건은 2026년 7월 공시 기준이며 매월 변경됩니다. 본문의 계산은 이해를 돕기 위한 예시로, 실제 한도와 금리는 심사 결과에 따라 달라집니다. 대출 실행 전 한국주택금융공사에서 확인하시기 바랍니다.