이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
환전하러 갔다가 화면에 뜬 숫자가 검색했을 때랑 다르다는 걸 뒤늦게 알아차리는 경우가 많습니다. 뉴스에서 본 달러 환율과 은행 창구에서 실제로 내는 값은 처음부터 다른 숫자입니다.
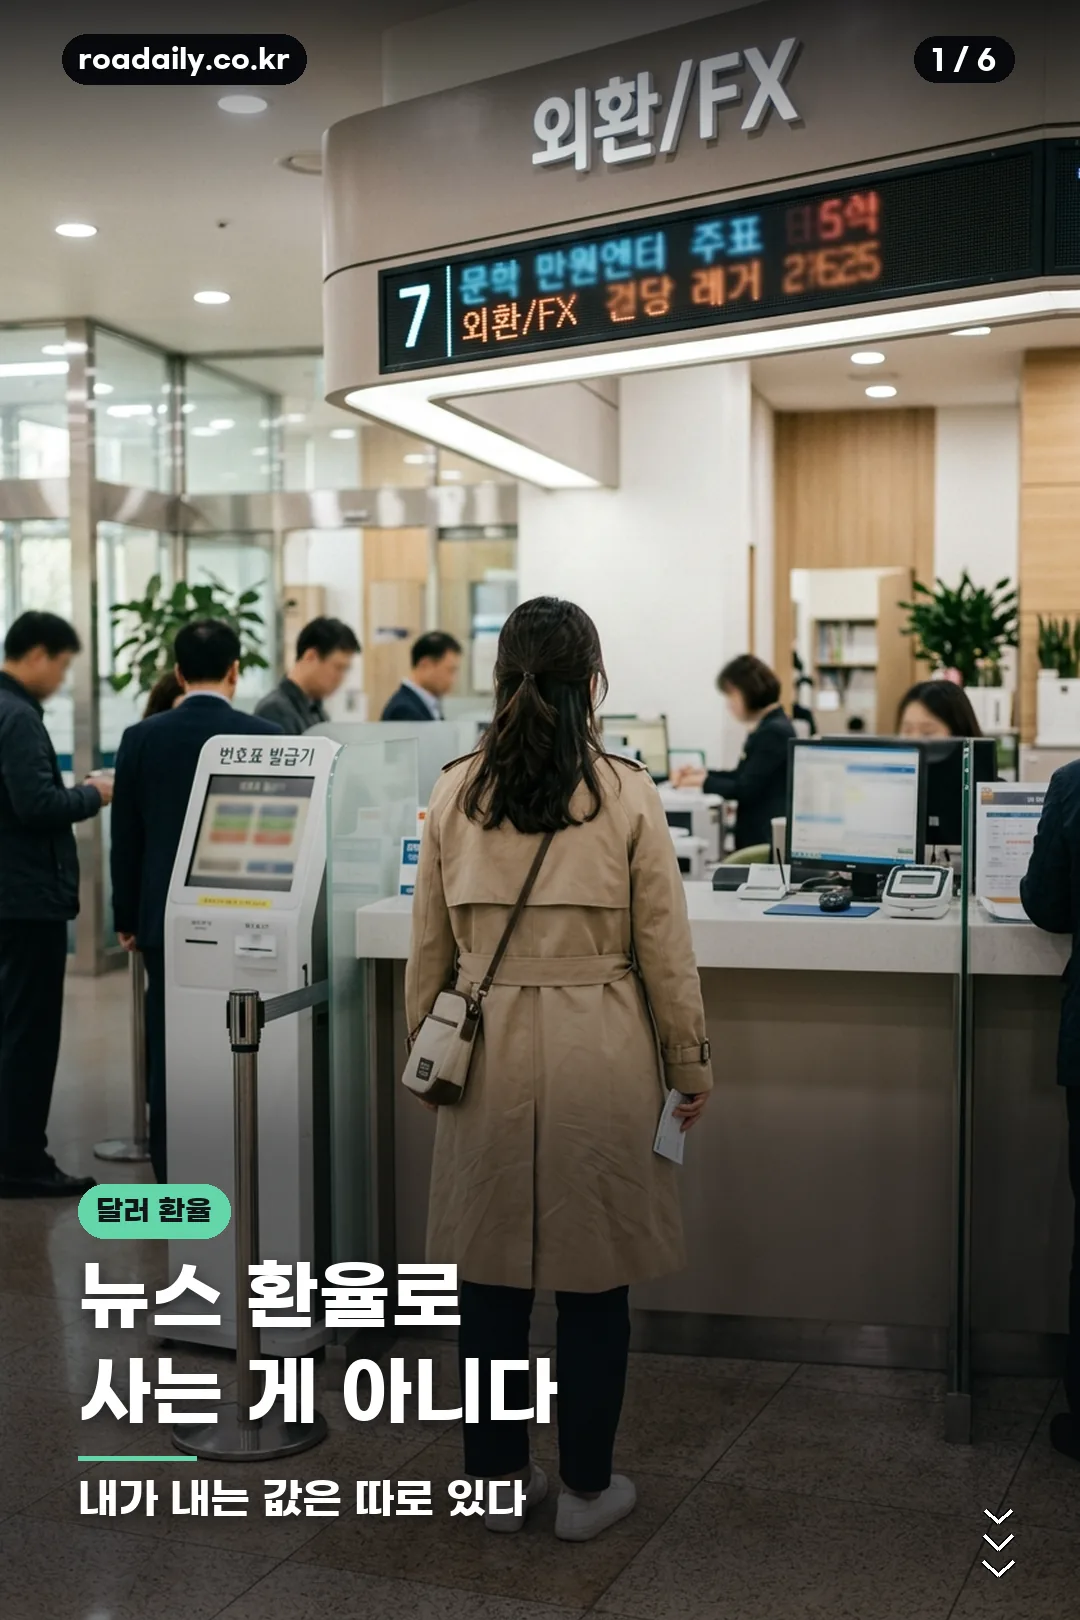
같은 시각, 같은 은행 안에서도 환율은 최소 다섯 개가 동시에 붙어 있습니다. 어느 줄을 봐야 하는지 모르면 그냥 더 내고 나옵니다.
같은 시각에 숫자가 다섯 개인 이유
은행 고시 화면을 그대로 옮기면 이런 구조입니다. 2026년 8월 22일 하나은행 고시 기준입니다.
여행 경비를 만들려고 달러 지폐를 받아 오는 사람은 현찰 살 때 줄을 봐야 합니다. 뉴스가 말하는 1,382원이 아니라 1,406원을 낸다는 뜻입니다.
이 고시 환율은 하루에 한 번 정해지고 끝나는 값이 아닙니다. 은행은 고시회차를 매기며 하루에도 수십 번 갱신합니다. 아침에 본 숫자로 계산해 두고 오후에 창구에 가면 값이 달라져 있는 게 정상입니다.
스프레드, 은행이 가져가는 몫
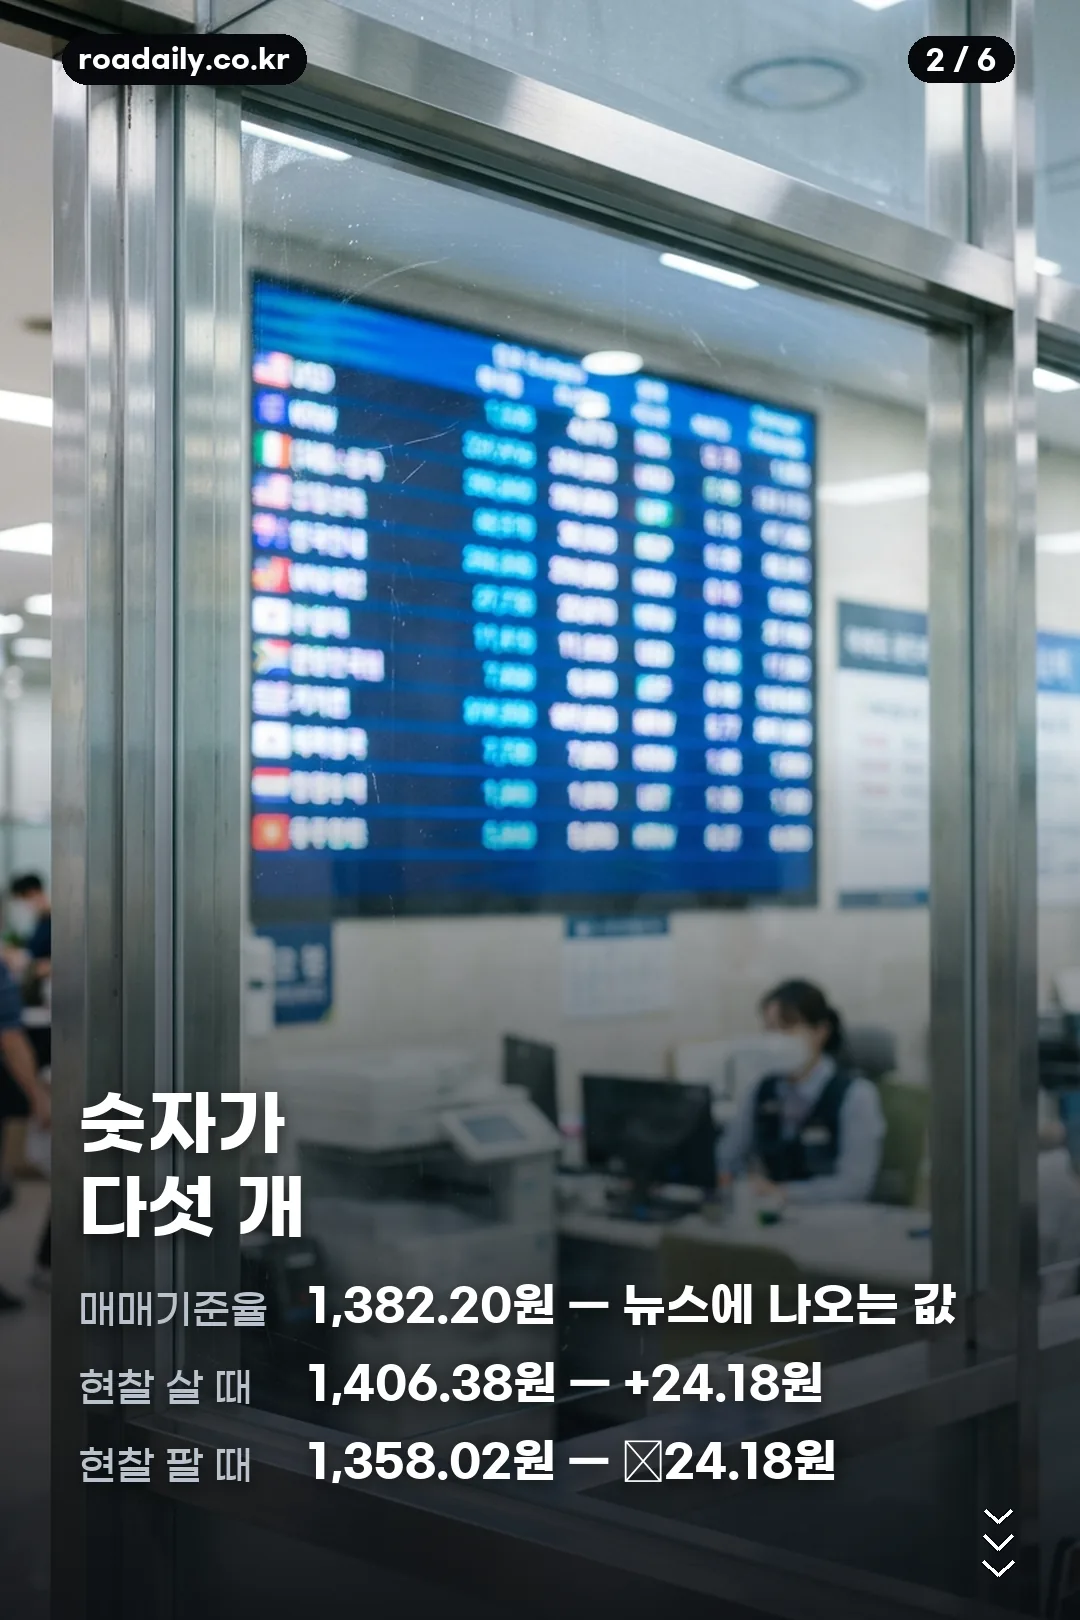
매매기준율과 실제 거래 환율 사이의 간격을 스프레드라고 부릅니다. 은행이 외화를 사고팔며 붙이는 수수료가 환율 안에 녹아 있는 형태입니다.
현찰 쪽이 두 배 가까이 비쌉니다. 지폐를 실제로 들여오고 금고에 보관하고 다시 내보내는 비용이 붙기 때문입니다. 그래서 같은 금액이라도 지폐로 받으면 계좌로 보낼 때보다 손해가 큽니다.
환율우대 90%는 무엇을 90% 깎는 건가
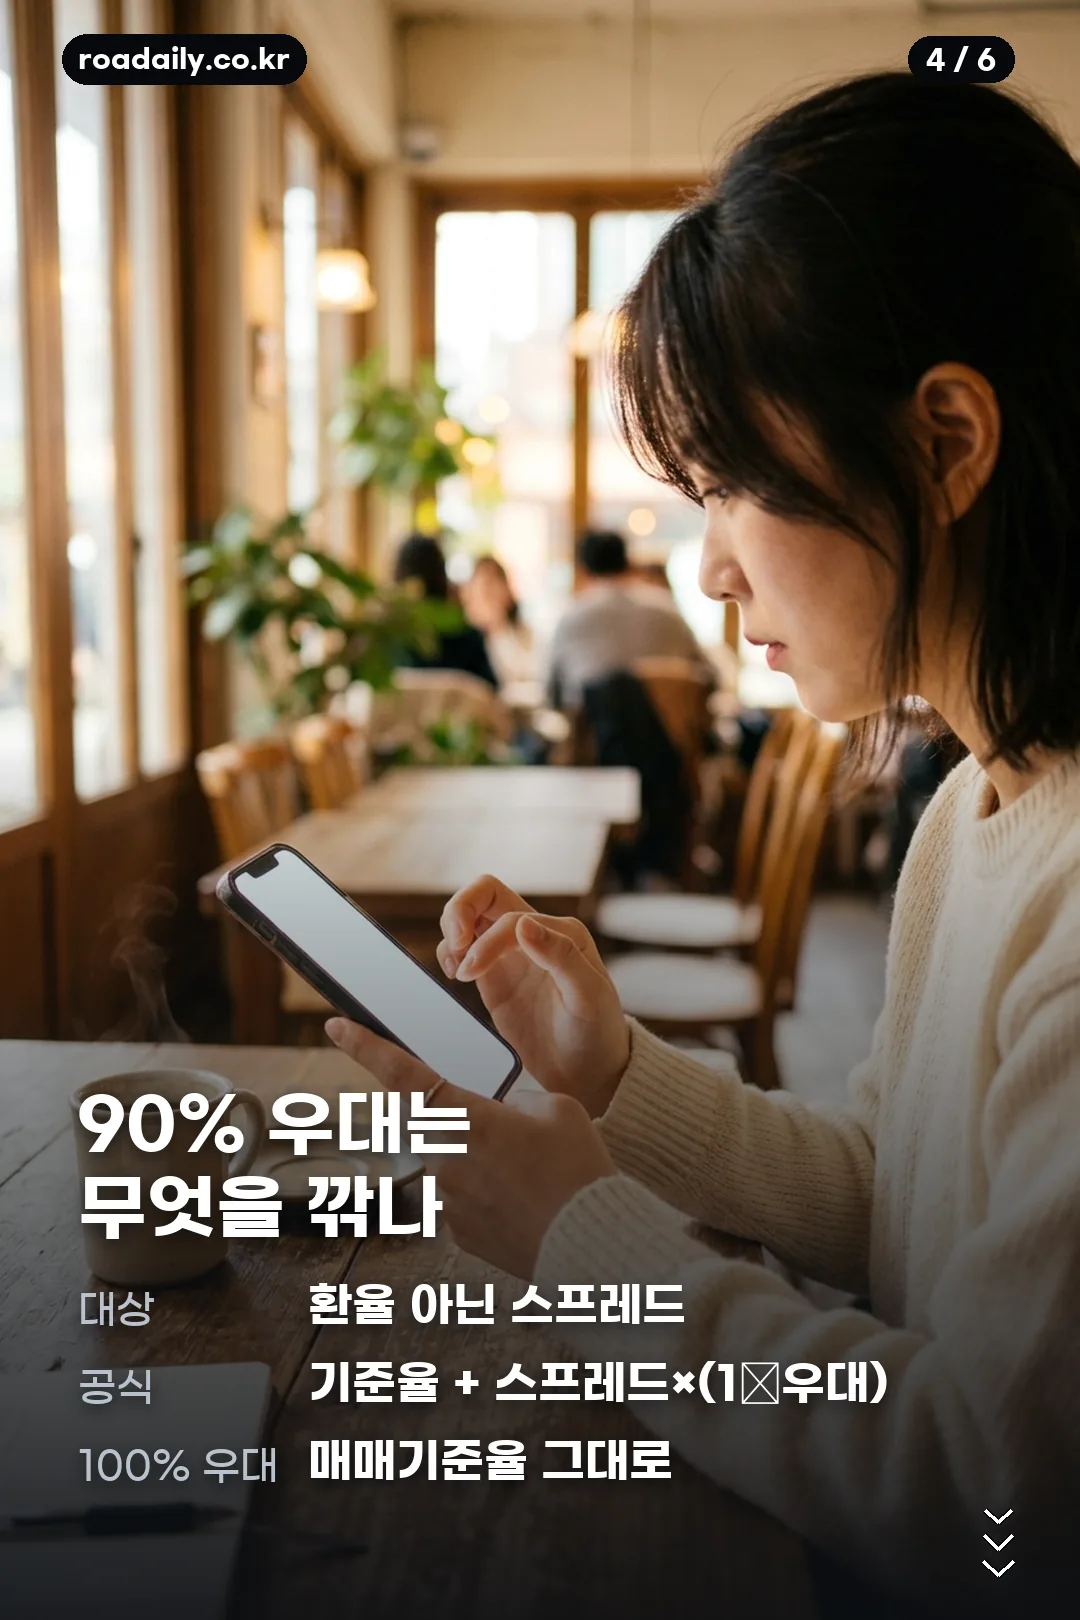
가장 많이 오해하는 지점입니다. 우대율은 환율을 깎는 비율이 아니라 스프레드를 깎는 비율입니다. 90% 우대라고 해서 1,406원이 140원이 되는 게 아닙니다.
계산식은 이렇습니다.
- 적용환율 = 매매기준율 + 스프레드 × (1 − 우대율)
- 우대 0%면 스프레드를 전부 냅니다
- 우대 90%면 스프레드의 10%만 냅니다
- 우대 100%면 매매기준율 그대로 살 수 있습니다
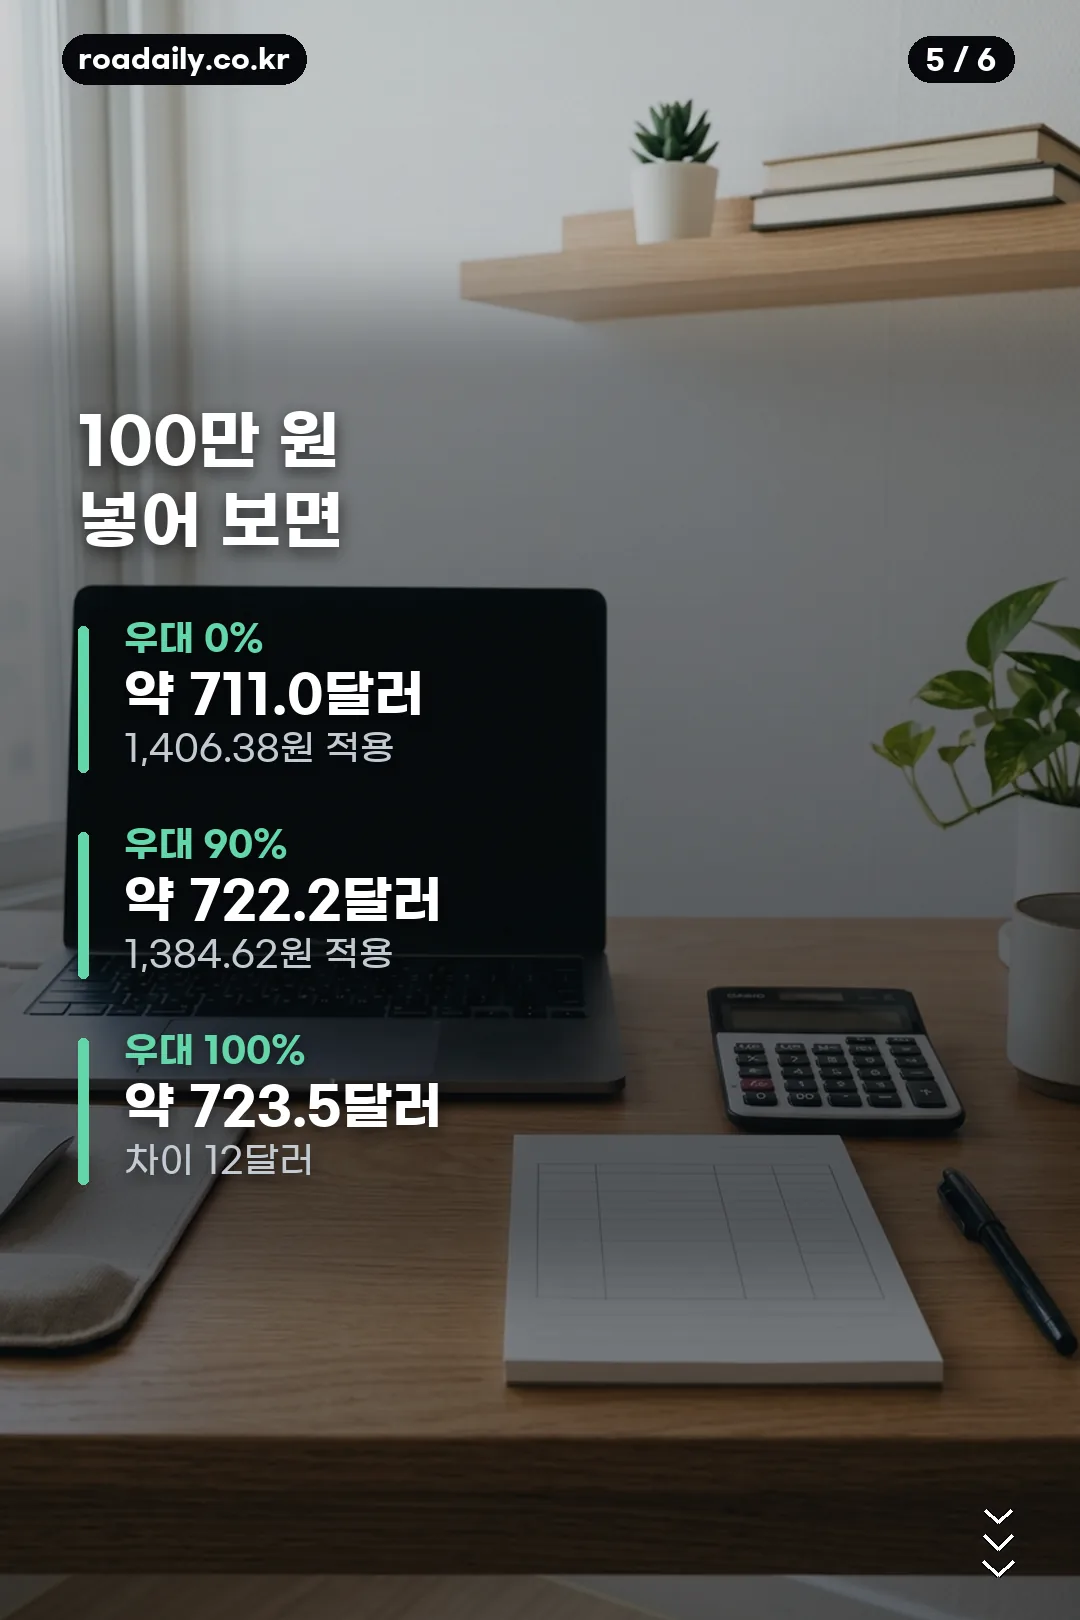
위 8월 22일 고시값을 그대로 넣어 보겠습니다. 매매기준율 1,382.20원, 스프레드 24.18원입니다.
100만 원 기준으로 우대 없을 때와 100% 우대의 차이가 12달러 남짓입니다. 금액이 커질수록 이 폭도 그대로 커집니다. 500만 원이면 60달러 이상이 됩니다.
여기서 실질적인 결론이 나옵니다. 며칠 사이 환율이 오르내리는 폭보다, 우대를 받았느냐가 더 확실한 변수인 경우가 많습니다. 환율 방향은 맞히기 어렵지만 우대율은 미리 정해 놓고 갈 수 있습니다.
지금 값이 얼마인지 확인하는 곳
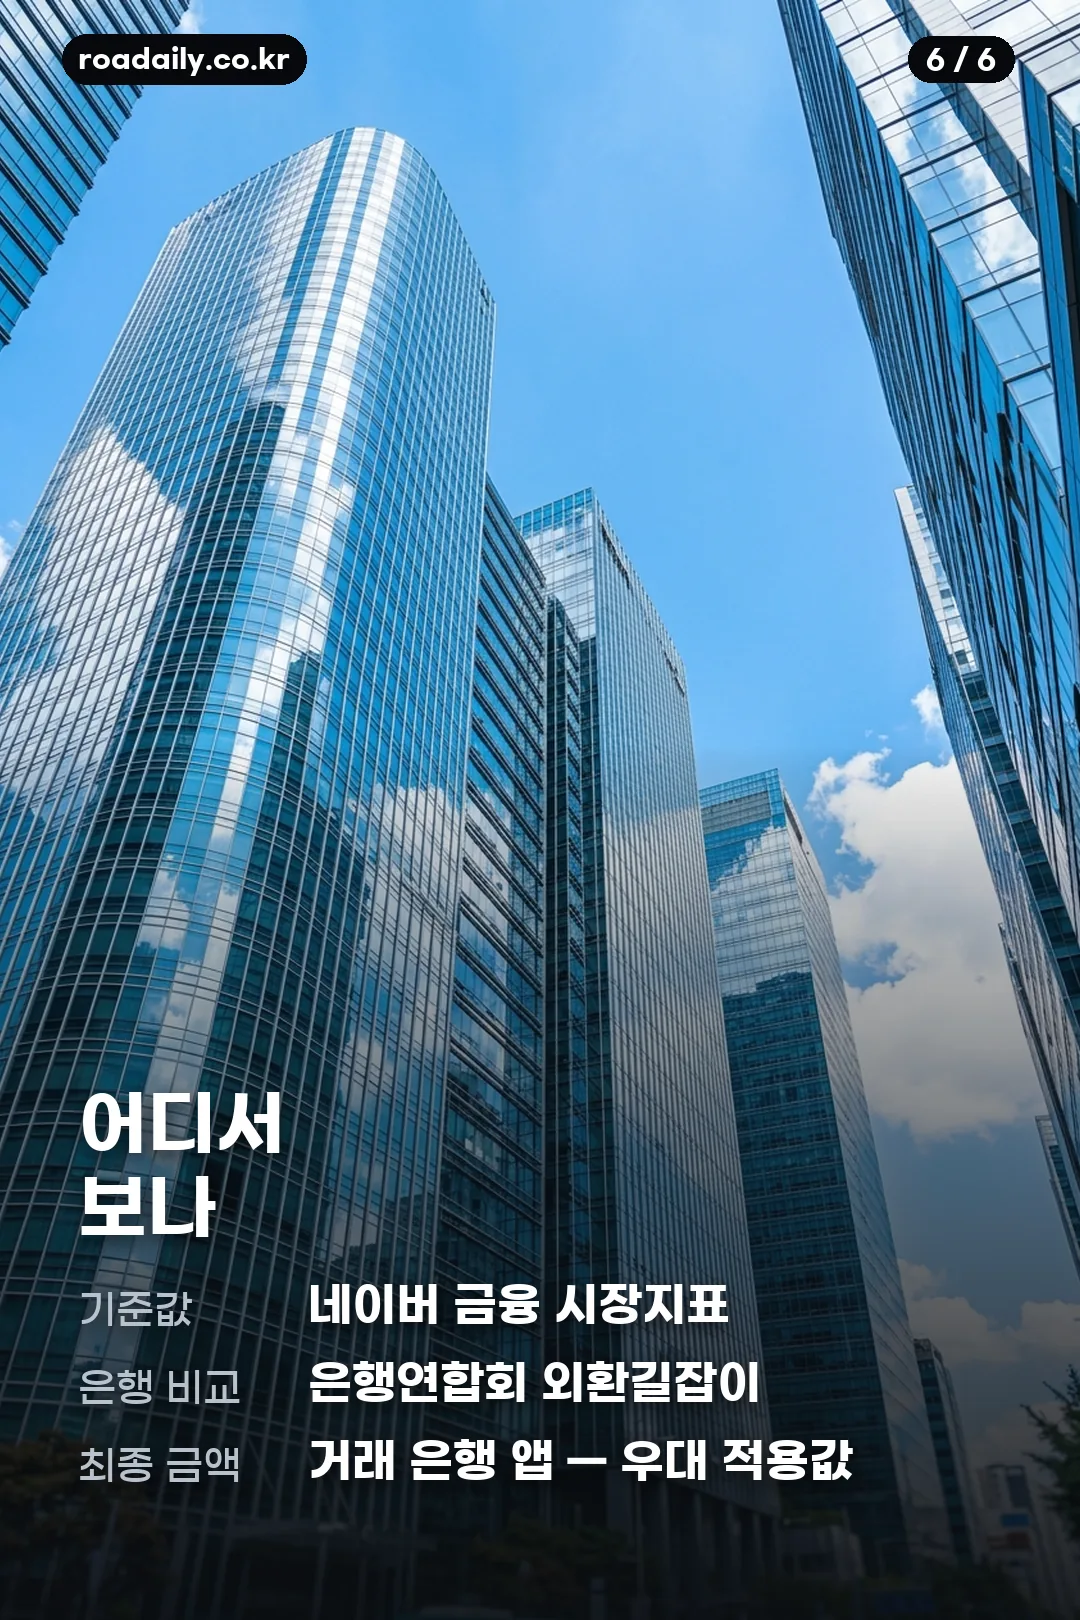
환율은 매일 바뀌기 때문에 숫자를 외우는 것보다 어디서 보는지를 정해 두는 편이 낫습니다.
- 네이버 금융 시장지표: 실시간 원·달러 환율과 은행 고시회차를 함께 보여줍니다. 검색 첫 화면에 뜨는 숫자가 여기서 나옵니다
- 은행연합회 외환길잡이: 은행별 고시 환율을 한 화면에서 비교할 수 있습니다. 어느 은행 값이 유리한지 볼 때 씁니다
- 거래 은행 앱의 환전 화면: 우대율이 적용된 실제 결제 금액이 나옵니다. 최종 확인은 결국 여기서 해야 합니다
앞의 두 곳은 기준값을 보는 곳이고, 내가 낼 돈은 세 번째에서 확정됩니다. 순서를 이렇게 잡으면 헛걸음이 없습니다.
2026년 8월, 지금 환율은 어떤 자리인가
2026년 8월 21일 원·달러 환율은 1,386.5원에 마감해 약 11개월 만의 최저 수준을 기록했습니다. 하루 전보다 6.1원 내린 값입니다.
내리는 힘과 받치는 힘이 같이 걸려 있어서 추가 하락이 제한되는 모양이라는 분석이 나옵니다. 잭슨홀 심포지엄과 미국 고용지표 발표가 예정돼 있어 변동성이 커질 수 있다는 점도 함께 지적됩니다.
다만 이런 재료는 방향을 확정해 주지 않습니다. 금리를 올렸는데 환율이 안 움직이거나, 좋은 지표가 나왔는데 반대로 가는 일이 흔합니다. 뉴스 한 줄로 타이밍을 잡으려는 시도는 대체로 실패합니다. 투자 판단은 본인 책임이며 이 글은 권유가 아닙니다.
정리하면
- 뉴스 환율은 매매기준율, 내가 내는 건 현찰 살 때 값입니다
- 8월 22일 하나은행 고시 기준 그 차이는 1달러에 24.18원이었습니다
- 현찰 스프레드는 약 1.75%, 송금은 약 0.97%로 현찰이 더 비쌉니다
- 환율우대는 스프레드를 깎는 비율입니다. 환율을 깎는 게 아닙니다
- 적용환율 = 매매기준율 + 스프레드 × (1 − 우대율)
- 바꿨다가 되팔면 1달러에 48원 넘게 사라집니다. 쓸 만큼만 바꾸는 게 낫습니다
- 최종 금액은 거래 은행 앱의 환전 화면에서 확정됩니다
본문의 환율은 2026년 8월 21일과 22일 기준 공개 수치이며 실시간으로 바뀝니다. 스프레드와 우대 조건은 은행·통화·금액·채널마다 다르게 적용될 수 있어 환전 전 거래 은행의 고시 환율과 우대 조건을 직접 확인하시기 바랍니다. 투자 권유가 아닙니다.
자주 묻는 질문
검색하면 나오는 환율로 계산했는데 은행에서 더 달라고 합니다
검색 결과 첫 줄은 매매기준율입니다. 실제 현찰 환전에는 여기에 스프레드가 붙은 현찰 살 때 환율이 적용됩니다. 8월 22일 하나은행 고시로 보면 1달러에 24.18원 차이였습니다.
환율우대 100%면 수수료가 아예 없는 건가요?
환율에 녹아 있는 스프레드를 전부 면제한다는 뜻이라 매매기준율로 살 수 있습니다. 다만 은행·통화·금액에 따라 우대 상한이나 별도 조건이 붙는 경우가 있어 앱 화면의 최종 금액으로 확인하시는 게 정확합니다.
현찰로 받는 것과 계좌로 보내는 것 중 뭐가 유리한가요?
달러 기준 현찰 스프레드가 약 1.75%, 송금 스프레드가 약 0.97%로 송금 쪽이 낮습니다. 지폐가 꼭 필요한 상황이 아니라면 계좌로 움직이는 편이 비용이 적습니다.
쓰고 남은 달러는 어떻게 하나요?
되팔면 현찰 팔 때 환율이 적용돼 살 때와의 차이만큼 손실이 확정됩니다. 다음 출국 계획이 있다면 그대로 두거나 외화예금에 넣어 두는 방법도 있습니다.
고시회차가 뭔가요?
은행이 그날 몇 번째로 고시한 환율인지를 나타내는 번호입니다. 하루에도 여러 차례 갱신되기 때문에, 같은 날이라도 회차가 다르면 값이 다릅니다.
한 번에 바꾸는 게 나은가요, 나눠서 바꾸는 게 나은가요?
한 번에 바꾸면 그날 환율에 전액이 걸립니다. 금액이 크고 사용 시점까지 여유가 있다면 나눠서 바꾸는 방식이 특정 하루에 몰리는 위험을 줄여 줍니다. 어느 쪽이 이득인지는 사후에만 알 수 있어 개인 상황에 맞춰 판단하셔야 합니다.