이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
잠깐 넣어둘 돈에도 이자를 받고 싶어 찾아보셨을 겁니다.
그런데 광고에 뜬 금리를 다 받는 경우는 드뭅니다.
무엇을 확인하고 비교해야 하는지 순서대로 정리했습니다.
📌 핵심요약
- 파킹통장은 수시입출금이면서 이자를 주는 상품이다
- ★광고 금리는 ‘한도 구간’에만 적용되는 경우가 많다
- 한도를 넘는 금액은 기본금리로 떨어진다
- 이자 지급 주기가 월·분기로 갈린다
- 지역 단위 조합은 예금자보호 방식이 다를 수 있다
- 우대 조건(급여이체·카드실적)을 충족해야 하는 상품도 있다
파킹통장이 무엇인가
파킹통장은 수시입출금 계좌이면서 예금처럼 이자를 주는 상품을 가리키는 말입니다.
정기예금은 만기까지 묶입니다. 중간에 깨면 약정 이자를 못 받습니다.
파킹통장은 언제든 넣고 뺄 수 있는 대신 금리가 정기예금보다 낮은 것이 일반적입니다.
쓰임은 분명합니다. 단기 자금을 잠깐 세워둘 때입니다.
전세 보증금, 매수 대기 자금, 비상금이 대표적인 사례로 언급됩니다.
이자는 보통 일할 계산됩니다. 하루만 넣어도 그 기간만큼 붙는 방식입니다.
그래서 며칠 단위로 자금이 움직이는 분들에게 맞습니다.
다만 상품마다 조건이 달라 광고 금리 = 내 금리가 아닌 경우가 많습니다.
한도 구간을 먼저 보세요
가장 자주 놓치는 것이 한도입니다.
예를 들어 ‘연 3%’라고 적혀 있어도 일정 금액까지만 그 금리가 적용되는 구조가 흔합니다.
한도를 넘는 금액은 기본금리로 떨어집니다. 차이가 크게 납니다.
그래서 넣을 금액이 한도보다 크면 실제 평균 금리는 광고보다 낮아집니다.
계산은 간단합니다. 한도 구간 이자 + 초과분 이자를 더해 전체로 나누면 됩니다.
금액이 크다면 여러 상품에 나눠 한도 구간만 채우는 방법도 있습니다.
다만 계좌가 늘면 관리가 번거로워집니다. 그 수고와 이자 차이를 비교해 보세요.
한도는 상품 설명서 금리 표에 명시돼 있습니다.
우대 조건과 지급 주기
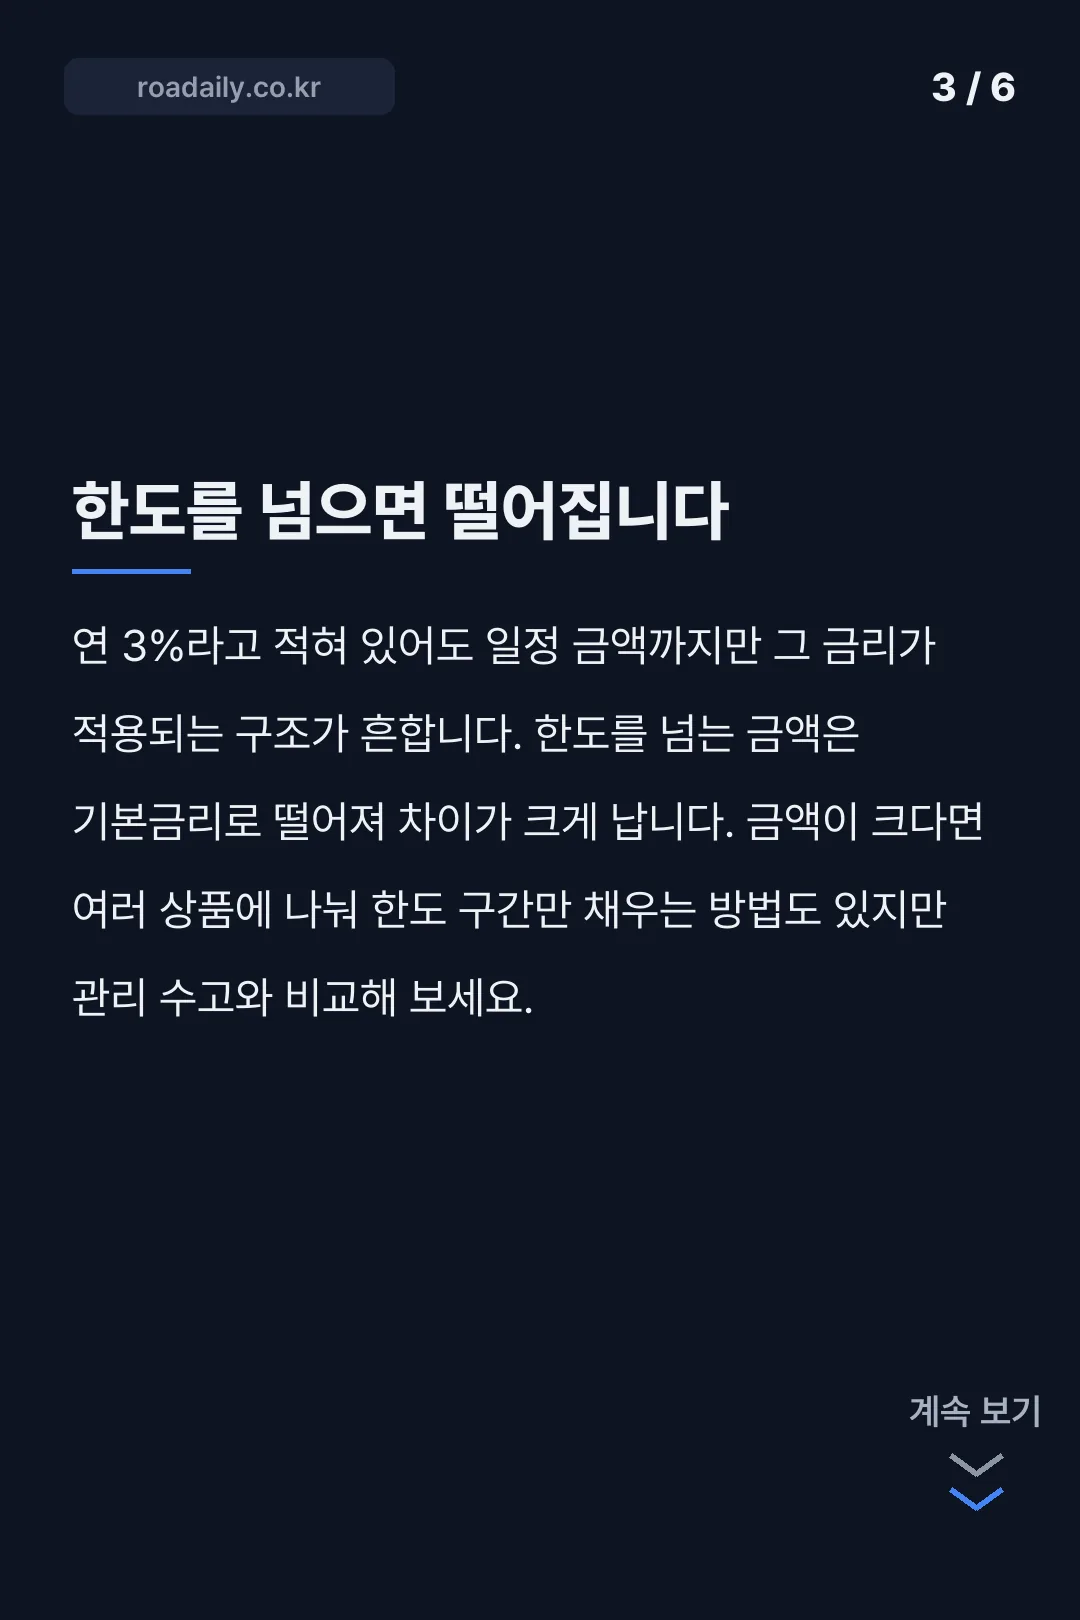
일부 상품은 우대 조건을 충족해야 최고 금리를 줍니다.
급여이체, 카드 실적, 자동이체 건수, 마케팅 동의 같은 항목이 흔합니다.
조건을 못 채우면 기본금리만 적용됩니다. 광고 숫자와 크게 벌어집니다.
둘째로 이자 지급 주기를 보세요. 매월 주는 상품과 분기마다 주는 상품이 있습니다.
매월 지급이면 복리 효과가 조금 더 생깁니다. 금액이 클수록 차이가 보입니다.
셋째로 이체 수수료입니다. 자주 옮기는 자금이라면 수수료가 이자를 깎습니다.
넷째로 입출금 제한입니다. 월 몇 회 이상 출금하면 금리가 낮아지는 상품도 있습니다.
이 네 가지를 확인하면 실제로 손에 들어오는 금액이 보입니다.
예금자보호를 확인하세요
은행 예금은 예금자보호제도에 따라 1인당 일정 한도까지 보호됩니다.
중요한 것은 금융기관별로 한도가 적용된다는 점입니다.
같은 은행 안에서 계좌를 여러 개 만들어도 합산됩니다.
상호금융(농협·신협·새마을금고 등)은 보호 방식이 은행과 다를 수 있습니다.
지역 조합은 개별 법인인 경우가 있어 어느 단위로 보호되는지 확인이 필요합니다.
가입 전에 창구나 상품설명서에서 보호 여부와 한도를 직접 물어보세요.
예금자보호 대상이 아닌 상품도 있습니다. 투자상품과 구분하셔야 합니다.
금액이 크다면 기관을 나눠 예치하는 방법이 일반적으로 안내됩니다.
비교는 이렇게 하세요
첫째, 넣을 금액을 먼저 정합니다. 한도 구간과 맞춰 봐야 하기 때문입니다.
둘째, 예치 기간을 정합니다. 며칠인지 몇 달인지에 따라 유리한 상품이 갈립니다.
셋째, 후보 상품의 금리 표를 나란히 놓습니다.
넷째, 우대 조건을 내가 충족할 수 있는지 표시합니다.
다섯째, 세후 이자로 계산합니다. 이자소득세가 붙습니다.
여섯째, 수수료와 출금 제한을 확인합니다.
일곱째, 예금자보호 여부를 확인합니다.
금융감독원 금융상품 비교 서비스나 은행연합회 공시에서 상품별 금리를 비교할 수 있습니다.
여덟째, 가입 경로입니다. 비대면 전용 금리가 창구보다 높은 경우가 있습니다.
같은 이름의 상품이라도 채널에 따라 조건이 갈리니 확인하고 가입하세요.
아홉째, 만 나이·직군 조건입니다. 청년 전용이나 급여 계좌 전용 상품이 있습니다.
열째, 자동 재예치 여부입니다. 기간이 끝난 뒤 금리가 바뀌는 상품이 있습니다.
가입 시점의 금리가 계속 유지되는지도 함께 확인하세요.
정리하면
파킹통장은 수시입출금 + 이자라는 조합이 장점입니다.
광고 금리는 대개 한도 구간에만 적용됩니다. 초과분은 기본금리입니다.
우대 조건이 붙는 상품은 조건 충족 여부가 실수령 금리를 가릅니다.
이자 지급 주기와 출금 제한도 함께 보세요.
상호금융·지역 조합은 예금자보호 방식을 따로 확인하셔야 합니다.
세금이 붙으니 세후 금액으로 비교하는 편이 정확합니다.
금액이 크면 기관을 나누는 방법이 일반적으로 안내됩니다.
이 글은 일반 정보이며 특정 상품 가입을 권유하지 않습니다.
자주 묻는 질문 (FAQ)
광고 금리를 다 받을 수 있나요
대개 한도 구간에만 적용됩니다. 한도를 넘는 금액은 기본금리로 떨어지므로 넣을 금액이 크면 실제 평균 금리는 광고보다 낮아집니다.
정기예금과 뭐가 다른가요
정기예금은 만기까지 묶이고 중간에 깨면 약정 이자를 못 받습니다. 파킹통장은 언제든 넣고 뺄 수 있는 대신 금리가 낮은 편입니다.
이자는 언제 들어오나요
상품에 따라 매월 또는 분기마다 지급됩니다. 매월 지급이면 복리 효과가 조금 더 생기고 금액이 클수록 차이가 보입니다.
예금자보호가 되나요
은행 예금은 금융기관별로 한도까지 보호됩니다. 상호금융과 지역 조합은 보호 방식이 다를 수 있어 가입 전에 직접 확인하셔야 합니다.
여러 개 만들어도 되나요
한도 구간만 채워 나눠 넣는 방법이 있습니다. 다만 계좌가 늘면 관리가 번거로워지니 그 수고와 이자 차이를 비교해 보세요.
마치며
파킹통장은 수시입출금이면서 이자를 주는 상품입니다. 광고 금리는 대개 한도 구간에만 적용되고 초과분은 기본금리로 떨어지니, 넣을 금액을 먼저 정하고 금리 표를 확인하세요. 우대 조건과 이자 지급 주기, 출금 제한도 실수령액을 가릅니다. 상호금융·지역 조합은 예금자보호 방식을 따로 확인하시는 편이 안전합니다.