이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
SK하이닉스 주주라면 솔리다임 상장이라는 말에 반응이 갈렸을 겁니다. 호재로 읽는 쪽과 중복상장이라며 불편해하는 쪽이 동시에 있습니다.
먼저 사실관계부터 짚습니다. SK하이닉스는 확정된 사항이 없다는 입장입니다. 시장은 기정사실처럼 보고 있지만 공식 확정은 아직입니다.
그럼에도 짚어둘 가치가 있는 건, 이게 성사되면 기존 주주 몫이 실제로 달라지는 구조이기 때문입니다. 무엇이 걸려 있는지 정리했습니다.
📌 핵심요약
- 솔리다임: SK하이닉스의 미국 낸드·SSD 자회사
- 출발: 2020년 인텔 낸드 사업 인수(약 90억 달러) — 거래는 2025년 3월 완료
- 상장 시장: 나스닥이 거론됩니다
- 현재 상태: SK하이닉스 공식 입장은 “확정된 사항 없다”
- 거론 기업가치: 약 50조원 수준
- 쟁점: 중복상장 할인(더블 카운팅) — 기존 주주 몫이 희석될 우려
솔리다임이 어떤 회사인가
SK하이닉스가 인텔의 낸드플래시·SSD 사업을 사들여 만든 미국 자회사입니다. 계약은 2020년이었고, 거래가 완전히 마무리된 건 2025년 3월입니다.
인수 금액은 약 90억 달러로 국내 기업의 해외 인수 사례 중에서도 큰 축에 듭니다.
- 낸드플래시 — 데이터를 저장하는 메모리입니다
- SSD — 그 낸드를 묶어 만든 저장장치입니다
- 특히 기업용 SSD(eSSD)에서 존재감이 있습니다
AI 데이터센터가 늘면서 대용량 저장장치 수요가 커진 게 이 회사 몸값을 올린 배경입니다. 인수 당시엔 적자 부담이 컸지만, 시장이 돌아서면서 평가가 달라졌습니다.
지금 어디까지 진행됐나
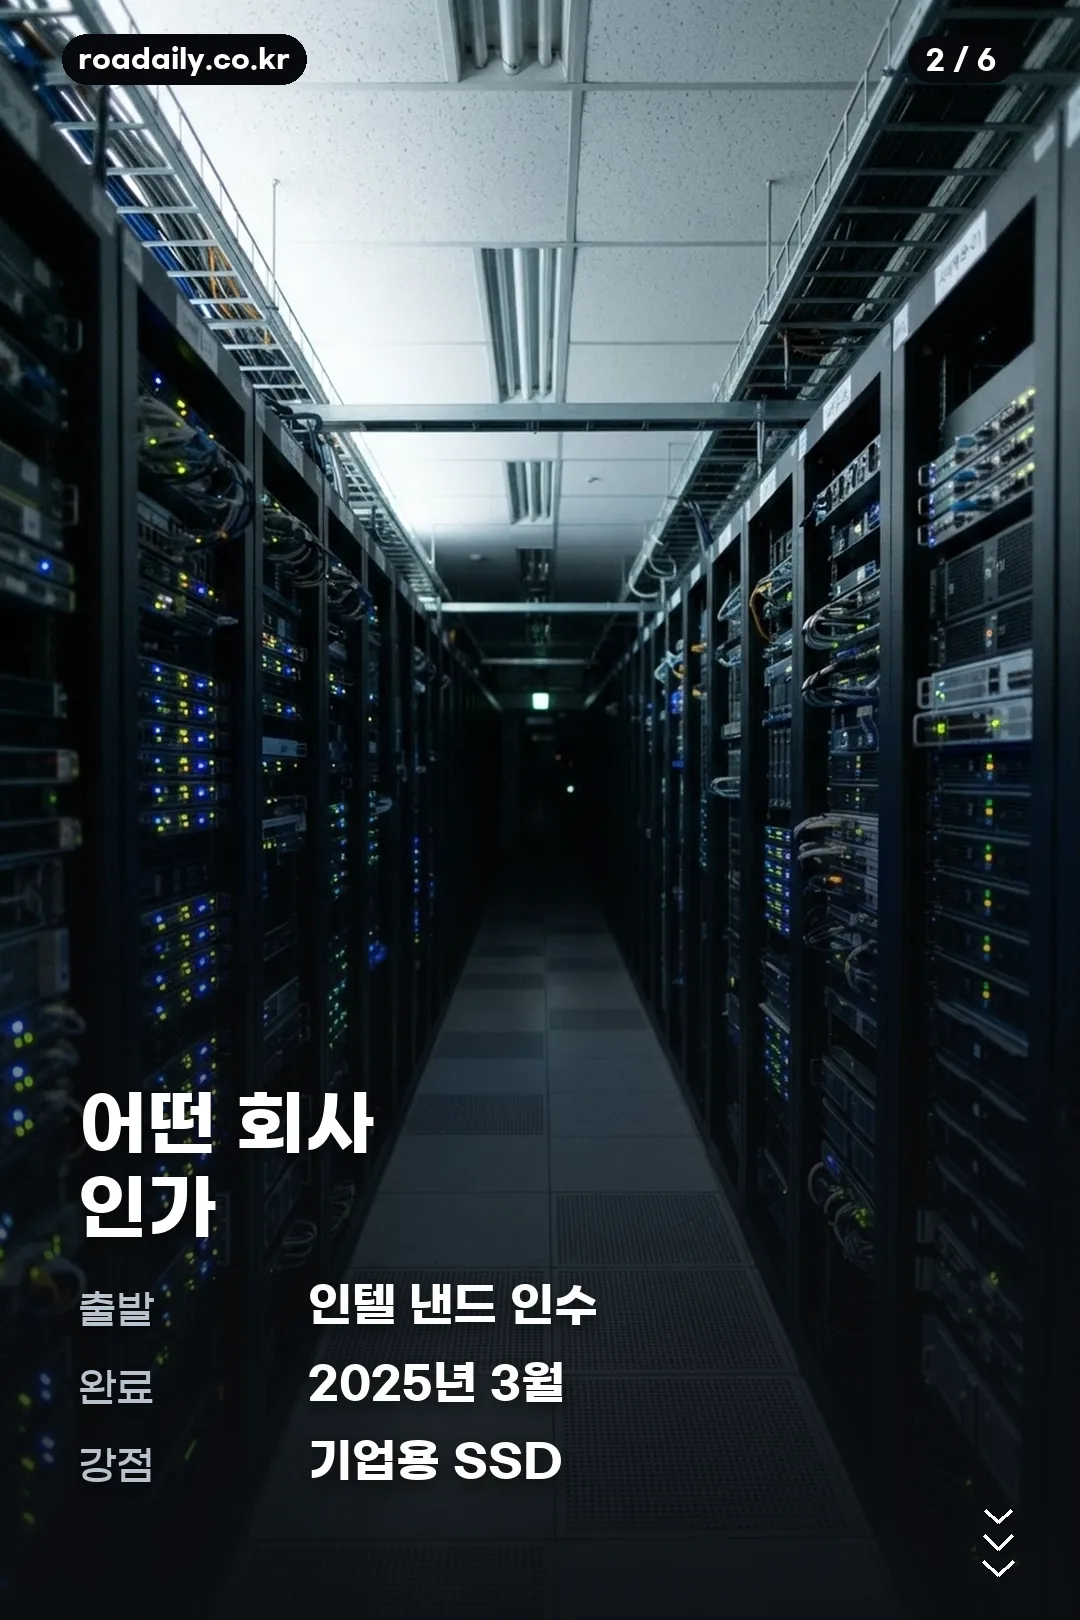
여기가 가장 조심해서 읽어야 할 부분입니다. 상장은 확정되지 않았습니다.
정리하면 이렇습니다.
- SK하이닉스는 다양한 방안을 검토 중이나 확정된 사항은 없다고 밝혔습니다
- 재공시 예정일이 2026년 9월 4일로 잡혔습니다
- 상장 시장으로는 나스닥이 거론됩니다
그런데 시장이 기정사실로 보는 정황도 있습니다.
- 미국 운용사가 솔리다임 연계 레버리지·인버스 ETF 3종을 SEC에 등록신고했습니다
- SEC 공시 담당 임원 채용이 진행됐습니다
둘 다 상장을 전제해야 설명되는 움직임입니다. 다만 정황과 확정은 다릅니다. 투자 판단은 공시를 보고 하는 게 맞습니다.
★중복상장이 왜 문제인가
주주들이 불편해하는 지점이 여기입니다. 구조를 이해하면 반응이 왜 갈리는지 보입니다.
지금은 솔리다임의 낸드·eSSD 실적이 SK하이닉스 연결 실적에 포함됩니다. 즉 SK하이닉스 주식 하나로 이 사업의 가치를 온전히 갖고 있는 셈입니다.
그런데 솔리다임이 따로 상장하면
- 같은 사업이 별도 회사로 따로 평가받습니다
- 신규 투자자가 그 지분을 나눠 갖습니다
- 기존 SK하이닉스 주주 몫은 그만큼 옅어집니다
이걸 더블 카운팅 또는 중복상장 할인이라고 부릅니다. 모회사 주가에 할인이 붙는 현상인데, 국내 시장에서 반복적으로 문제가 됐던 구조입니다.
핵심은 이 한 문장입니다 — 낸드 턴어라운드의 결실을 기존 주주가 온전히 못 누린다는 것.
그럼에도 상장을 추진하는 이유
회사 입장에서 명분이 없는 건 아닙니다. 거론되는 이유는 자금입니다.
- 투자 유치 규모로 5조~10조원이 언급됩니다
- AI 시대의 메모리 투자는 규모가 계속 커집니다
- 미국 시장에서 조달하면 현지 고객·투자자와 묶이는 효과도 있습니다
다만 여기에 반론도 붙습니다. SK하이닉스가 이미 88조원 규모의 현금을 들고 있다는 지적입니다. 돈이 없어서 상장하는 게 아니라면, 다른 이유를 설명해야 한다는 주장입니다.
회사는 사업 재편 차원에서 미국 법인을 AI 회사로 두고 그 아래에 낸드·SSD를 맡는 구조를 만들었습니다. 이 개편이 상장과 어떻게 연결되는지가 앞으로 설명돼야 할 부분입니다.
주주환원은 어떻게 되나
회사도 이 반발을 모르지 않습니다. 그래서 나온 게 주주환원 카드입니다.
- 역대급 규모의 자사주 매입이 진행되고 있습니다
- 대규모 주주환원 계획이 함께 거론됩니다
자사주 매입은 유통 주식 수를 줄여 주당 가치를 올리는 방향으로 작용합니다. 중복상장에서 오는 희석을 어느 정도 상쇄하려는 조치로 읽힙니다.
결국 주주 입장에서 계산은 이렇게 됩니다.
- 빼기 — 중복상장으로 인한 지분 가치 희석
- 더하기 — 자사주 매입·배당 등 주주환원
어느 쪽이 큰지는 실제 상장 조건이 나와야 계산됩니다. 지금 단계에서 유불리를 단정하기는 이릅니다.
주주가 확인해야 할 것
추측으로 움직이기보다 공시로 확인할 항목을 잡아두는 편이 낫습니다.
- 상장 여부 확정 공시 — 검토와 확정은 다릅니다
- SK하이닉스가 남기는 지분율 — 얼마나 팔고 얼마나 쥐는지가 희석 정도를 정합니다
- 공모 규모와 시점 — 5조~10조 중 어디로 잡히는지
- 주주환원 계획의 구체안 — 자사주 매입 규모와 소각 여부
- 연결 실적 처리 방식 — 상장 후에도 연결로 잡히는지
참고로 상장설이 돌기 전 SK 계열 3사가 선취매했다는 논란도 제기됐습니다. 정보 비대칭 문제라 결론이 나기 전까지는 사실로 단정하기 어렵습니다.
이 글의 내용은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
자주 묻는 질문 (FAQ)
솔리다임 상장이 확정된 건가요?
아닙니다. SK하이닉스는 다양한 방안을 검토 중이나 확정된 사항은 없다는 입장입니다. 다만 관련 ETF 등록신고와 SEC 공시 담당 임원 채용 같은 정황이 있어 시장은 기정사실처럼 보고 있습니다.
솔리다임은 어떤 회사인가요?
SK하이닉스가 2020년 인텔의 낸드플래시·SSD 사업을 약 90억 달러에 인수해 만든 미국 자회사입니다. 거래는 2025년 3월 완료됐고, 기업용 SSD 분야에서 존재감이 있습니다.
중복상장이 왜 주주에게 불리한가요?
지금은 솔리다임 실적이 SK하이닉스 연결 실적에 포함되지만, 따로 상장하면 같은 사업이 별도로 평가받고 신규 투자자가 지분을 나눠 갖습니다. 그만큼 기존 주주 몫이 옅어지는데 이를 더블 카운팅 또는 중복상장 할인이라 부릅니다.
기업가치는 얼마로 거론되나요?
약 50조원 수준이 언급되며, 투자 유치 규모로는 5조~10조원이 거론됩니다. 다만 상장 자체가 확정되지 않은 단계라 실제 공모 조건은 공시를 확인해야 합니다.
주주는 무엇을 확인해야 하나요?
상장 확정 공시, SK하이닉스가 남기는 지분율, 공모 규모와 시점, 자사주 매입 등 주주환원의 구체안, 상장 후 연결 실적 처리 방식입니다. 이 글은 투자 권유가 아니며 투자 판단과 책임은 본인에게 있습니다.
마치며
정리하면 지금은 확정 전 단계입니다. 시장은 상장을 전제로 움직이고 있지만 회사 공식 입장은 아직 검토 중입니다. 주주 입장에서 계산의 축은 중복상장에 따른 희석과 자사주 매입 등 주주환원의 크기 비교이고, 이 둘은 실제 상장 조건이 나와야 계산됩니다. 추측보다 공시를 기준으로 판단하시길 권합니다.
📑 목차