이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
저축은행 예금을 알아볼 때 가장 먼저 부딪히는 문제는 ‘어디가 제일 높으냐’와 ‘맡겨도 안전하냐’입니다. 금리는 매일 바뀌고, 예금자보호 한도는 2025년 9월부터 달라졌습니다.
이 글의 금리는 모두 저축은행중앙회 소비자포털 상품공시(10월 3일 0시 등록분, 단리)에서 옮겼습니다. 기간별 평균, 상위 상품, 보호 한도, 세후 이자 계산, 가입 전 확인할 점을 순서대로 짚습니다.
📌 핵심요약
- 기준: 저축은행중앙회 공시, 10월 3일 0시 등록분(79곳·312개 상품)
- 평균 금리: 12개월 연 3.77% / 6개월 2.97% / 24개월 2.92%
- 12개월 상위: OK저축은행 회전식 연 4.1%, 고정형은 머스트삼일저축은행 연 4.05%
- 예금자보호: 금융회사별 1인당 1억원(원금+소정의 이자)
- 세금: 이자의 15.4% 원천징수(소득세 14% + 지방소득세 1.4%)
- 가입 전: 가입 경로별 금리, 중도해지 이율, 금리 적용일 확인
📊 오늘 예금금리 순위 비교하기🧮 세후 이자 앱에서 계산하기
10월 3일 저축은행 정기예금 평균 금리
저축은행중앙회 소비자포털 상품공시에 10월 3일 0시 기준으로 올라온 저축은행 정기예금은 79곳, 312개 상품입니다. 단리 기준 기간별 평균 금리는 다음과 같습니다.
| 기간 | 평균 금리 |
|---|---|
| 6개월 | 연 2.97% |
| 12개월 | 연 3.77% |
| 24개월 | 연 2.92% |
| 36개월 | 연 2.97% |
가장 눈에 띄는 점은 12개월 평균만 3%대 후반이고 6개월·24개월·36개월은 모두 2%대 후반이라는 것입니다. 저축은행들이 1년짜리 예금에 금리를 몰아 주고 있어, 지금 공시만 보면 기간은 12개월이 가장 유리합니다.
2년 이상 맡기고 싶다면 일반 정기예금보다 회전식 정기예금(3년 만기로 들되 6개월이나 1년마다 그 시점 금리로 다시 정하는 예금)이 대안이 됩니다. 다만 회전식은 다음 주기에 금리가 내려갈 수도 있습니다.
공시 금리는 본점 기준이고, 거래조건이 수시로 바뀌어 공시가 늦게 반영되는 경우도 있다는 단서가 붙어 있습니다. 지점에서 가입한다면 해당 저축은행에 금리를 한 번 더 물어보는 편이 정확합니다.
12개월 정기예금 금리 상위 상품
| 저축은행 | 상품 | 12개월 금리 | 가입 | 비고 |
|---|---|---|---|---|
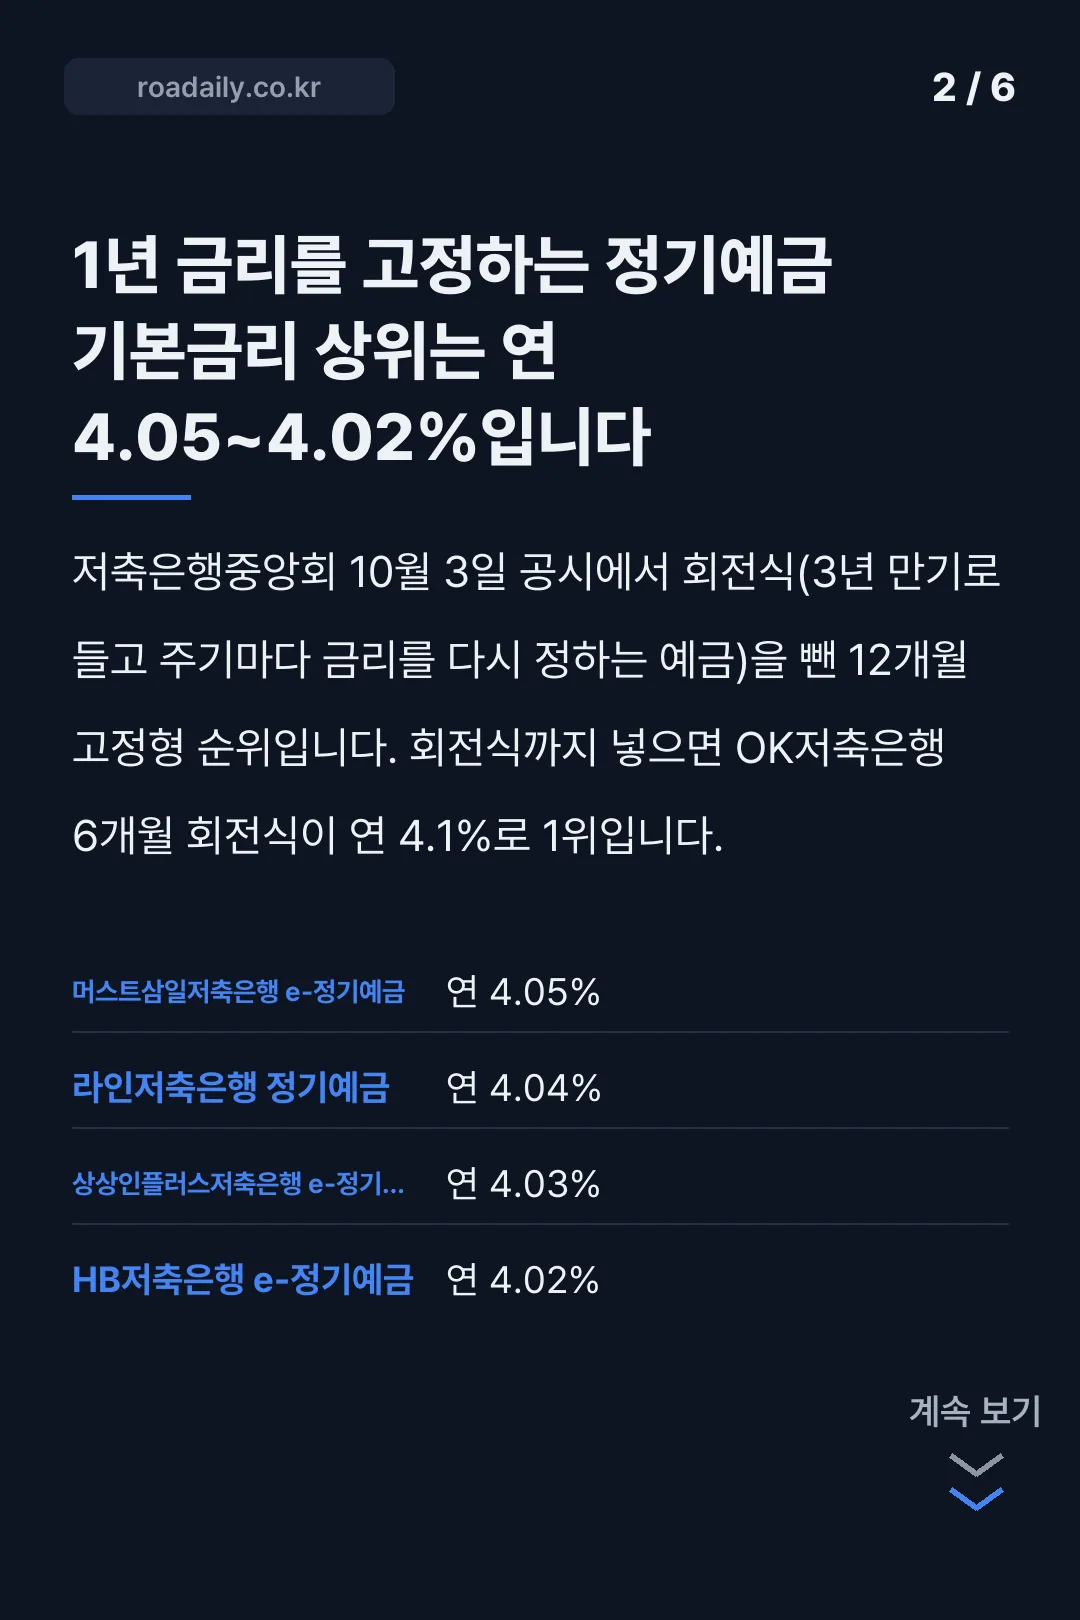
| OK저축은행 | OK e-안심앱플러스정기예금6(변동금리) | 연 4.1% | 모바일 | 3년 만기, 6개월마다 금리 재설정 |
| 머스트삼일저축은행 | e-정기예금 / 비대면정기예금 | 연 4.05% | 인터넷 / 모바일 | – |
| 라인저축은행 | 정기예금(인터넷·스마트뱅킹) | 연 4.04% | 인터넷·모바일 | – |
| HB저축은행 | e-회전정기예금 | 연 4.03% | 인터넷 | 36개월, 12개월 회전 |
| 상상인플러스저축은행 | e-정기예금 | 연 4.03% | 인터넷·모바일 | 10월 3일부터 변경 금리 적용 |
| 한성저축은행 | 정기예금 | 연 4.0% | 영업점 | 방문 가입 |
1위인 OK저축은행 상품은 이름에 ‘변동금리’가 붙은 6개월 회전식입니다. 3년 만기로 가입해 6개월마다 그 시점 금리로 자동 연장되는 구조라, 4%대 금리가 3년 내내 유지된다는 보장은 없습니다.
금리를 1년간 고정해 두고 싶다면 머스트삼일저축은행의 e-정기예금(인터넷)과 비대면정기예금(스마트폰)이 기본금리가 가장 높았습니다. 라인저축은행과 상상인플러스저축은행이 0.01~0.02%p 차이로 뒤를 잇습니다.
상위권 대부분이 인터넷·모바일 전용이지만 늘 비대면이 높은 것은 아닙니다. 한성저축은행은 방문 가입 정기예금이 연 4.0%로 e-정기예금(3.9%)보다 오히려 높습니다. 같은 은행 안에서도 가입 경로별 금리를 나란히 놓고 봐야 하는 이유입니다.
24개월·36개월 정기예금 금리 상위
| 저축은행 | 상품 | 24개월 금리 | 구조 |
|---|---|---|---|
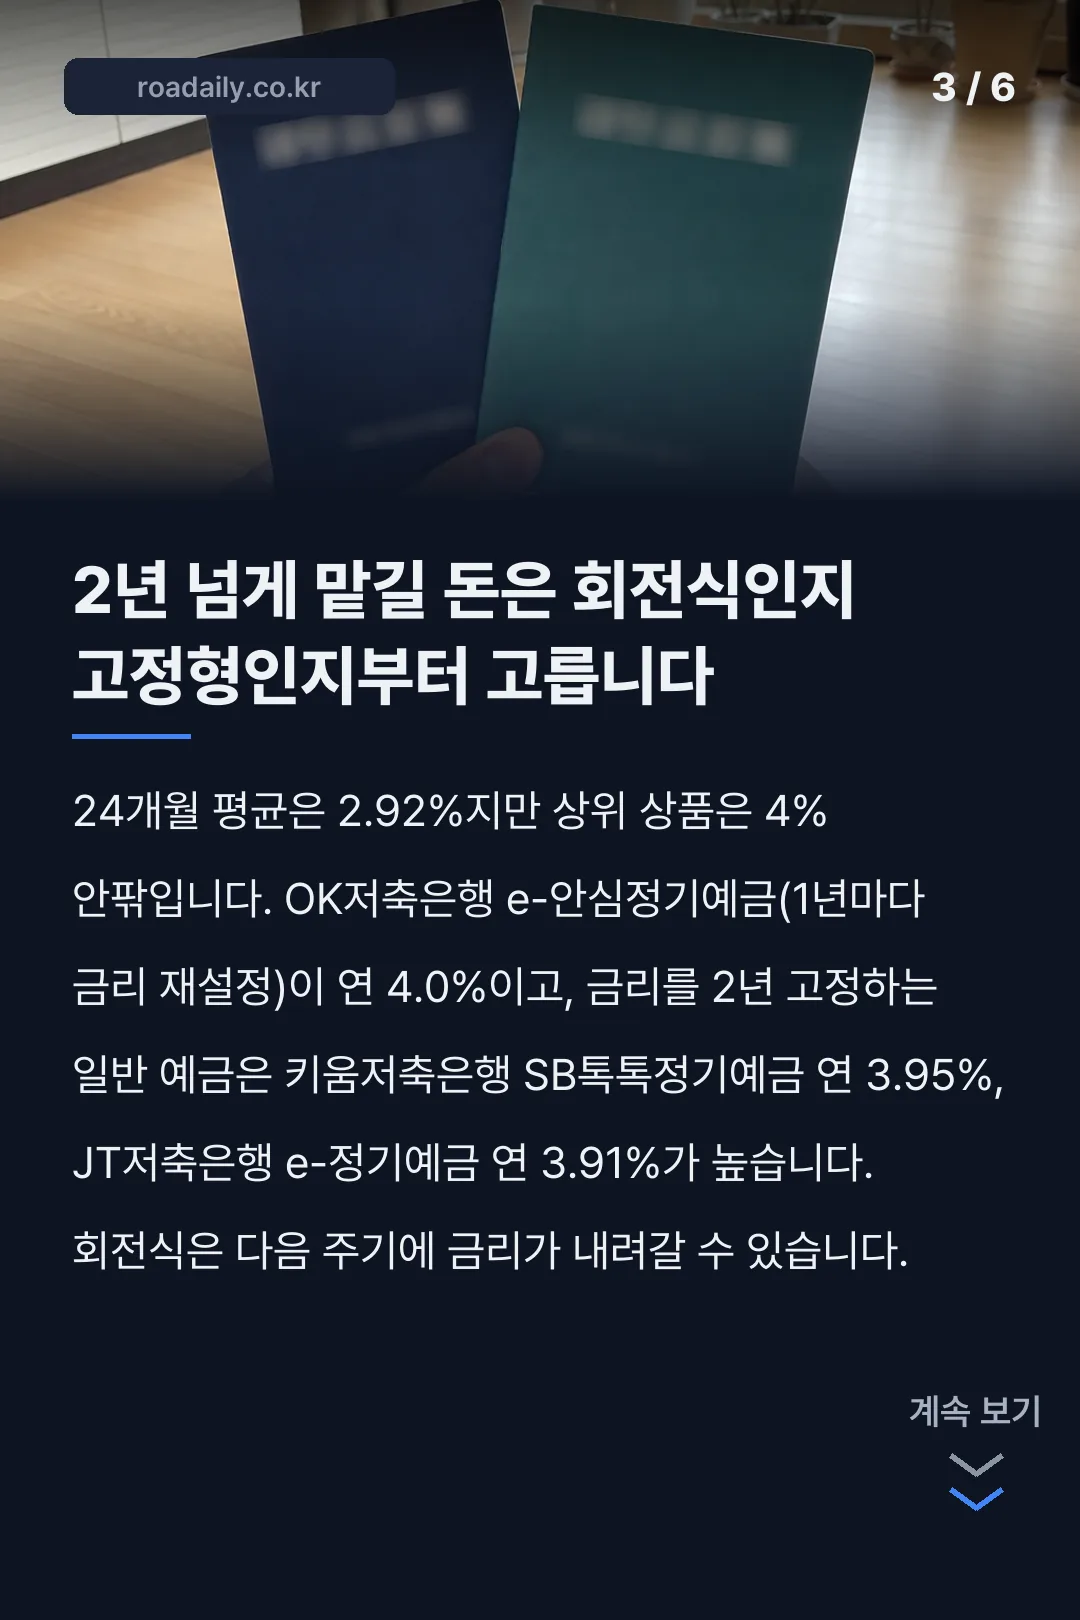
| OK저축은행 | OK e-안심정기예금(변동금리) | 연 4.0% | 3년제, 1년마다 금리 재설정 |
| 고려저축은행 | 회전정기예금 등 | 연 3.95% | 회전식 |
| 키움저축은행 | SB톡톡정기예금(비대면) | 연 3.95% | 일반 정기예금 |
| JT저축은행 | e-정기예금 | 연 3.91% | 일반 정기예금 |
24개월 평균은 2.92%지만 상위 상품은 4% 안팎입니다. 다만 1위 OK저축은행 상품은 1년마다 금리를 다시 정하는 변동금리라, 2년 금리를 지금 그대로 묶어 두는 상품과는 성격이 다릅니다.
금리를 2년 동안 고정하는 일반 정기예금 가운데서는 키움저축은행 SB톡톡정기예금(비대면)과 JT저축은행 e-정기예금이 높았습니다. 2년짜리를 원한다면 변동형과 고정형 중 무엇을 고를지부터 정해야 합니다.
36개월로 가면 상위권을 OK저축은행, 고려저축은행, 애큐온저축은행(플러스회전식정기예금 3.9%) 같은 회전식 상품이 차지합니다. 3년 금리를 지금 확정해 주는 상품은 공시상 금리가 낮은 편입니다.
저축은행 예금자보호 1억원, 계산하는 법
2025년 9월 1일부터 저축은행 정기예금도 1인당 1억원까지 보호됩니다. 2001년 이후 24년 만에 5천만원에서 두 배로 오른 것이고, 그 전에 가입한 예금에도 같은 한도가 적용됩니다.
보호 금액은 원금과 소정의 이자를 합친 금액입니다. 소정의 이자는 약정이율이 아니라 약정이율과 예금보험공사가 정하는 공시이율(은행 1년 만기 정기예금 평균이자율) 가운데 낮은 쪽으로 계산합니다.
같은 저축은행 안 계좌는 몇 개든 합산합니다. 예금보험공사 예시대로 한 곳에 3천만원·4천만원·5천만원 계좌가 있으면 합계 1억 2천만원 가운데 한도만큼만 보호됩니다. 서로 다른 금융회사에 넣은 돈은 금융회사별로 각각 한도가 적용됩니다.
퇴직연금(DC형·IRP)과 연금저축은 일반 예금과 별도로 각각 같은 한도를 둡니다. 반대로 펀드처럼 운용실적에 따라 받는 돈이 달라지는 상품은 보호 대상이 아닙니다.
세후 이자 계산, 15.4%를 빼고 봐야 합니다
예금 이자에는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. 공시 금리는 세전 금리라 실제로 손에 들어오는 돈은 그보다 적습니다.
| 1천만원, 1년 단리 | 세전 이자 | 세금 | 세후 이자 |
|---|---|---|---|
| 연 4.05% | 405,000원 | 62,370원 | 342,630원 |
| 연 3.77%(12개월 평균) | 377,000원 | 58,058원 | 318,942원 |
예를 들어 1천만원을 머스트삼일저축은행 e-정기예금 금리(연 4.05%)로 1년 맡기면 세전 이자는 40만5천원이고, 세금을 떼면 세후 34만2,630원을 받습니다.
같은 돈을 12개월 평균 수준 금리에 넣으면 세후 이자는 31만8,942원입니다. 1천만원 기준으로 상위 상품과 평균 상품의 1년 차이는 2만3천원 남짓이라, 금리 0.1%p를 좇기보다 가입 조건과 보호 한도를 먼저 맞추는 편이 실익이 큽니다.
정기예금 가입 전에 확인할 세 가지
첫째는 가입 경로입니다. SBI저축은행 정기예금은 12개월 기본 연 3.7%에 인터넷뱅킹이나 사이다뱅크 앱(SBI저축은행 모바일 앱)으로 가입하면 0.1%p를 더 주고, 자동연장 때 0.05%p, 장애인 등록 고객(1천만원 이하·12개월 약정)에게 0.2%p를 추가합니다.
둘째는 중도해지 이율입니다. 한성저축은행 정기예금은 1개월 안에 깨면 보통예금 이율, 1~6개월이면 약정이율의 50%, 6~12개월이면 55%만 줍니다. 만기 전에 쓸 가능성이 있는 돈이라면 정기예금보다 입출금이 자유로운 파킹통장이 맞습니다.
셋째는 금리 적용일입니다. 상상인플러스저축은행처럼 공시에 ‘변경된 금리는 10월 3일부터 적용’이라고 미리 적어 두는 곳도 있어, 같은 상품이라도 가입하는 날에 따라 금리가 다릅니다. 공시 화면의 기준일과 가입 화면 금리를 함께 확인하세요.
덧붙여 최소 가입금액도 은행마다 다릅니다. 예가람저축은행 e-정기예금은 10만원부터, 애큐온저축은행 정기예금은 100만원부터 받는 식입니다.
자주 묻는 질문 (FAQ)
새마을금고나 신협 예금도 같은 한도로 보호되나요?
네. 금융위원회 발표에 따르면 같은 날부터 신협·농협·수협·산림조합·새마을금고 같은 상호금융도 각 중앙회 보호한도가 함께 올랐습니다.
만기가 지났는데 안 찾으면 이자는 어떻게 되나요?
상품마다 만기 후 이율이 따로 정해져 있습니다. 예를 들어 BNK저축은행 삼삼한정기예금은 만기 뒤 1개월 안에는 당초 약정이율과 신규 약정이율 중 낮은 쪽, 1개월이 지나면 보통예금 금리를 줍니다.
금융소득 2천만원 기준은 원금인가요, 이자인가요?
원금이 아니라 한 해 동안 받은 이자와 배당을 합친 금액입니다. 2천만원 이하면 원천징수로 끝나고, 넘는 부분은 다른 소득과 합쳐 종합과세됩니다.
저축은행 금리는 어디서 한 번에 비교하나요?
저축은행중앙회 소비자포털의 상품공시 메뉴에서 정기예금·적금·입출금자유예금 금리를 기간별로 정렬해 볼 수 있습니다. 공시는 본점 금리 기준입니다.
지금 넣을까요, 금리를 더 지켜볼까요?
앞으로의 금리는 누구도 확정할 수 없습니다. 10월 3일 공시로 분명한 것은 12개월 상품이 다른 기간보다 높다는 점이고, 기다리는 동안의 돈은 입출금이 자유로운 통장에 두는 방법도 있습니다.
마치며
10월 첫 주 저축은행 정기예금은 1년짜리에 금리가 몰려 있습니다. 1위 상품은 회전식 변동금리라 구조부터 확인해야 하고, 금리를 1년 고정하는 상품으로는 머스트삼일저축은행 수준이 최선입니다. 금리 차이보다 보호 한도와 중도해지 조건이 실제 수익을 더 크게 가르니, 한 곳에 몰지 말고 내 돈의 쓰임에 맞춰 기간과 은행을 나누세요.
📑 목차