
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
2026년 상반기 삼성전자 주가가 급등세를 보이고 있습니다. 6월 17일 종가 346,500원을 기록한 삼성전자는 글로벌 시장에서 새로운 위상을 확립했으며, 월가 애널리스트들의 강한 매수 평가를 받고 있습니다. AI 혁명과 차세대 반도체 수요 확대에 따른 긍정적 전망이 주가 상승을 견인하고 있습니다.
이 글에서는 삼성전자 주가의 최신 현황, 목표가, 그리고 향후 전망에 대해 자세히 살펴보겠습니다. 투자자라면 반드시 알아야 할 최신 정보와 분석을 담았으니 끝까지 주목해주세요.
📊 삼성전자 주가 배당정보
💹 KRX 종목코드 005930
🏢 삼성전자 공식사이트
📌 핵심 요약
- 6월 17일 종가: 346,500원 (전일대비 -1.02%)
- 6월 18일 예상가: 364,803원
- 목표주가: 530,000원 (18% 상향)
- 시가총액: 2조 원 돌파, 글로벌 13위
- 2026년 영업이익: 375조 원 추정
- 수혜 분야: HBM4, SOCAMM 등 차세대 메모리
📑 목차
- 삼성전자 주가의 최신 현황
- 글로벌 시장에서의 위상 변화
- 삼성전자의 사업 구조와 경쟁력
- 2026년 실적 전망과 수익성
- AI 칩 수요 확대와 베라 루빈 플랫폼의 영향
- 향후 투자 전망과 리스크 요소
삼성전자 주가의 최신 현황
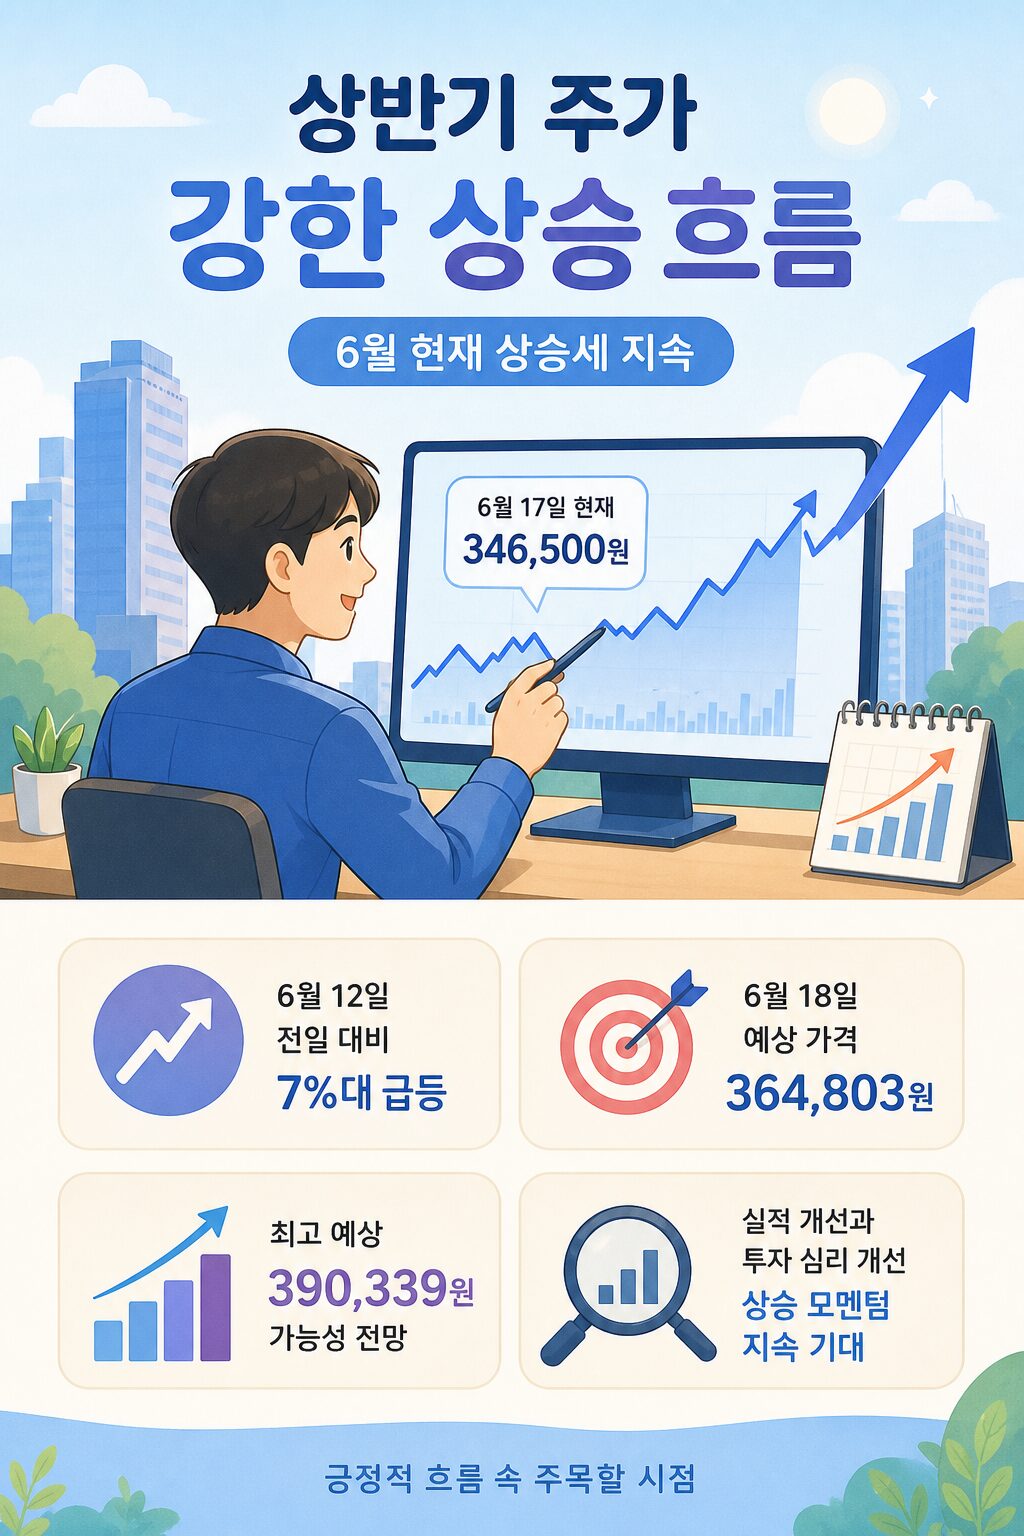
2026년 상반기 삼성전자 주가의 급등세가 두드러집니다. 6월 17일 현재 346,500원에 거래되고 있으며, 6월 12일에는 전일대비 7.86% 급등하는 등 강한 상승세를 지속하고 있습니다. 6월 18일 예상가는 364,803원으로 최고 390,339원까지 오를 수 있을 것으로 전망되고 있습니다.
이러한 주가 상승은 반도체 시장의 회복, AI 칩 수요 증가, 그리고 긍정적인 실적 전망이 복합적으로 작용한 결과입니다. 특히 메모리 칩 가격의 급등세가 삼성전자의 수익성 개선을 크게 좌우하고 있는 상황입니다.
글로벌 시장에서의 위상 변화
삼성전자의 시가총액이 2조 원을 돌파하면서 글로벌 시장에서의 위상이 크게 높아졌습니다. 특히 비트코인을 제치고 글로벌 자산 순위 13위로 올라선 것은 삼성전자의 가치가 국제 자본 시장에서 재평가되고 있음을 의미합니다.
이는 단순한 수치 상의 변화가 아니라 기술 기반 기업으로서 삼성전자의 전략적 중요성이 글로벌 투자자들에게 인정받았다는 의미입니다. 월가 애널리스트들의 강세 평가도 이러한 신뢰도 향상을 반영하고 있습니다.
삼성전자의 사업 구조와 경쟁력
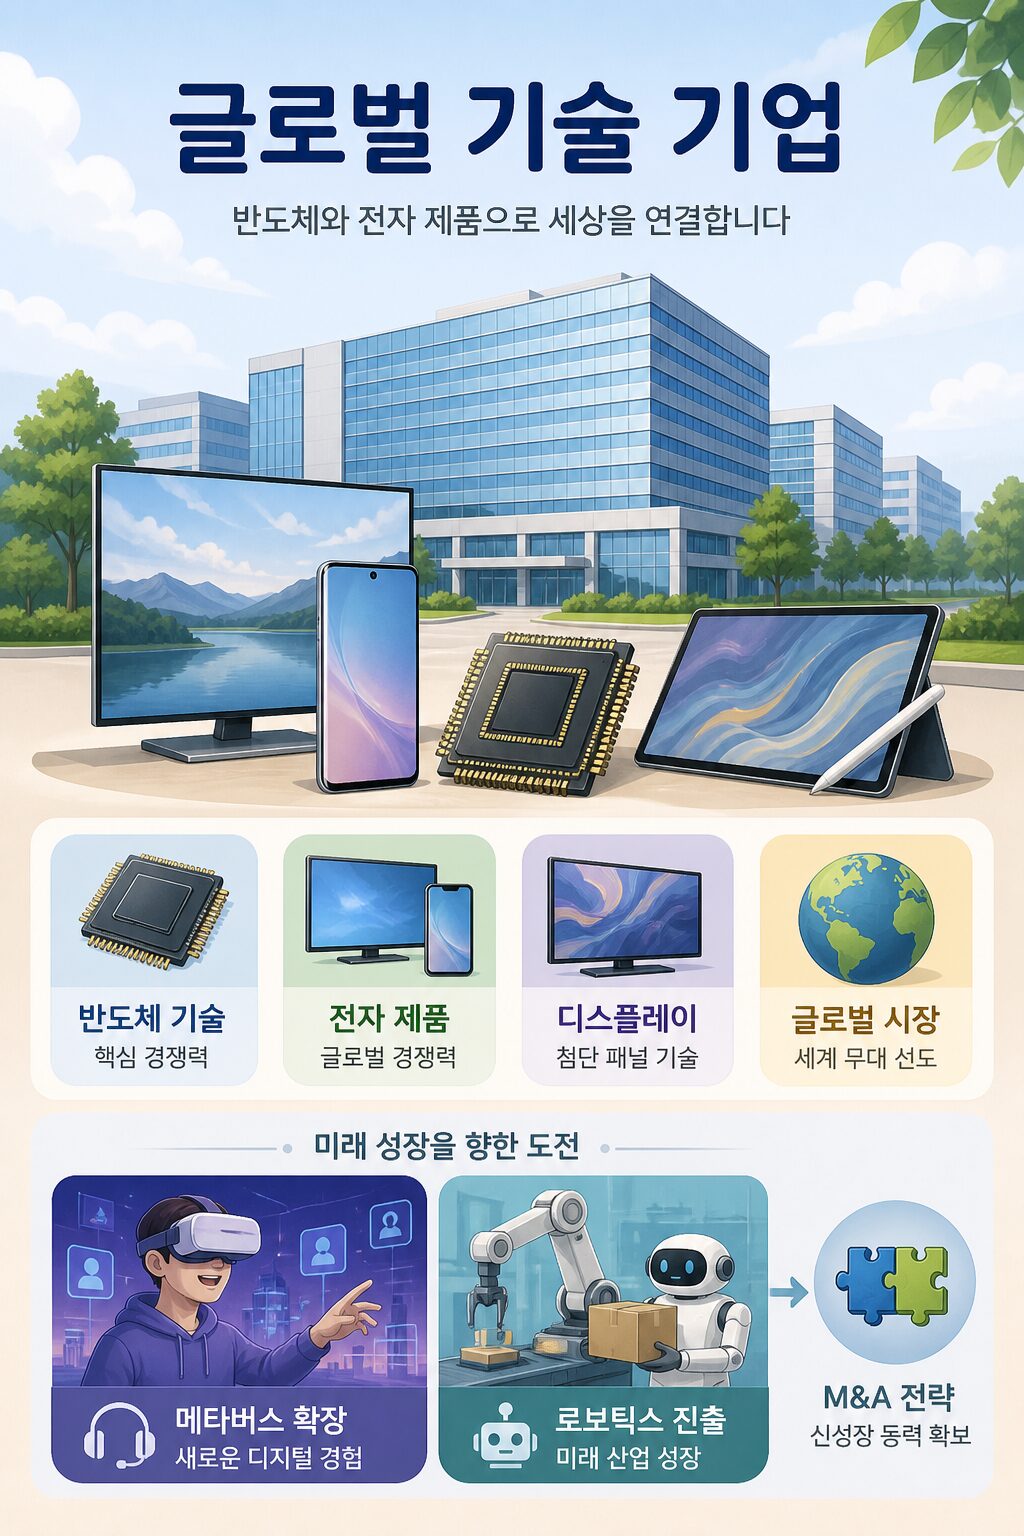
삼성전자는 1969년 설립 이후 반도체, 전자 제품 제조·판매 사업을 영위해오고 있습니다. TV, 스마트폰, 반도체 및 디스플레이 패널 부문에서 글로벌 우위의 경쟁력을 확보하고 있으며, 메타버스와 로보틱스 시장으로의 진출을 위해 M&A를 계획하고 있습니다.
주요 매출 부문은 스마트폰, 네트워크시스템, 컴퓨터 등을 생산하는 IM부문에서 가장 높고, 반도체와 CE 부문이 뒤를 잇고 있습니다. 이러한 다각화된 사업 포트폴리오는 시장의 변동성 속에서도 안정적인 수익을 보장하는 강점입니다.
2026년 실적 전망과 수익성
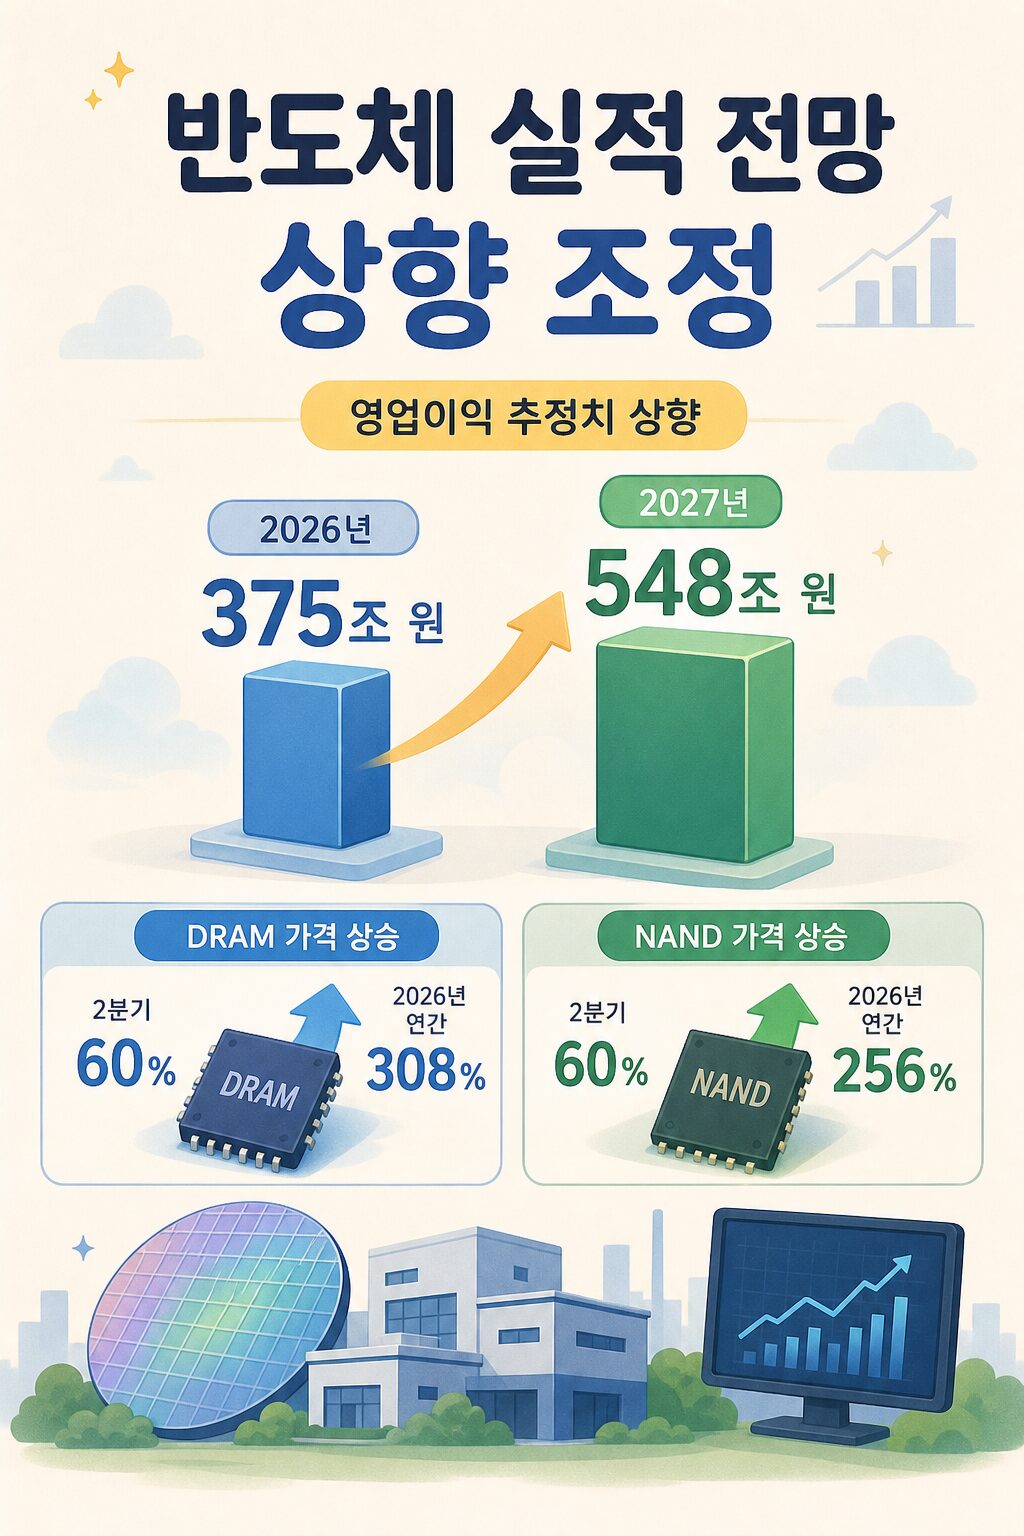
2026년과 2027년 영업이익 추정치가 각각 375조원, 548조원으로 상향 조정되었습니다. 이는 이전 전망 대비 매우 긍정적인 수정으로, 시장의 메모리 칩 수요 회복이 예상보다 빠르게 진행되고 있음을 의미합니다.
2분기 DRAM과 NAND 가격 상승률을 각각 60%로 상향하고, 2026년 연간 상승률도 DRAM 308%, NAND 256%로 대폭 상향 조정한 것은 메모리 칩 시장의 구조적 회복을 보여줍니다. 이러한 가격 상승은 삼성전자의 수익성을 크게 개선할 것으로 기대됩니다.
AI 칩 수요 확대와 베라 루빈 플랫폼의 영향
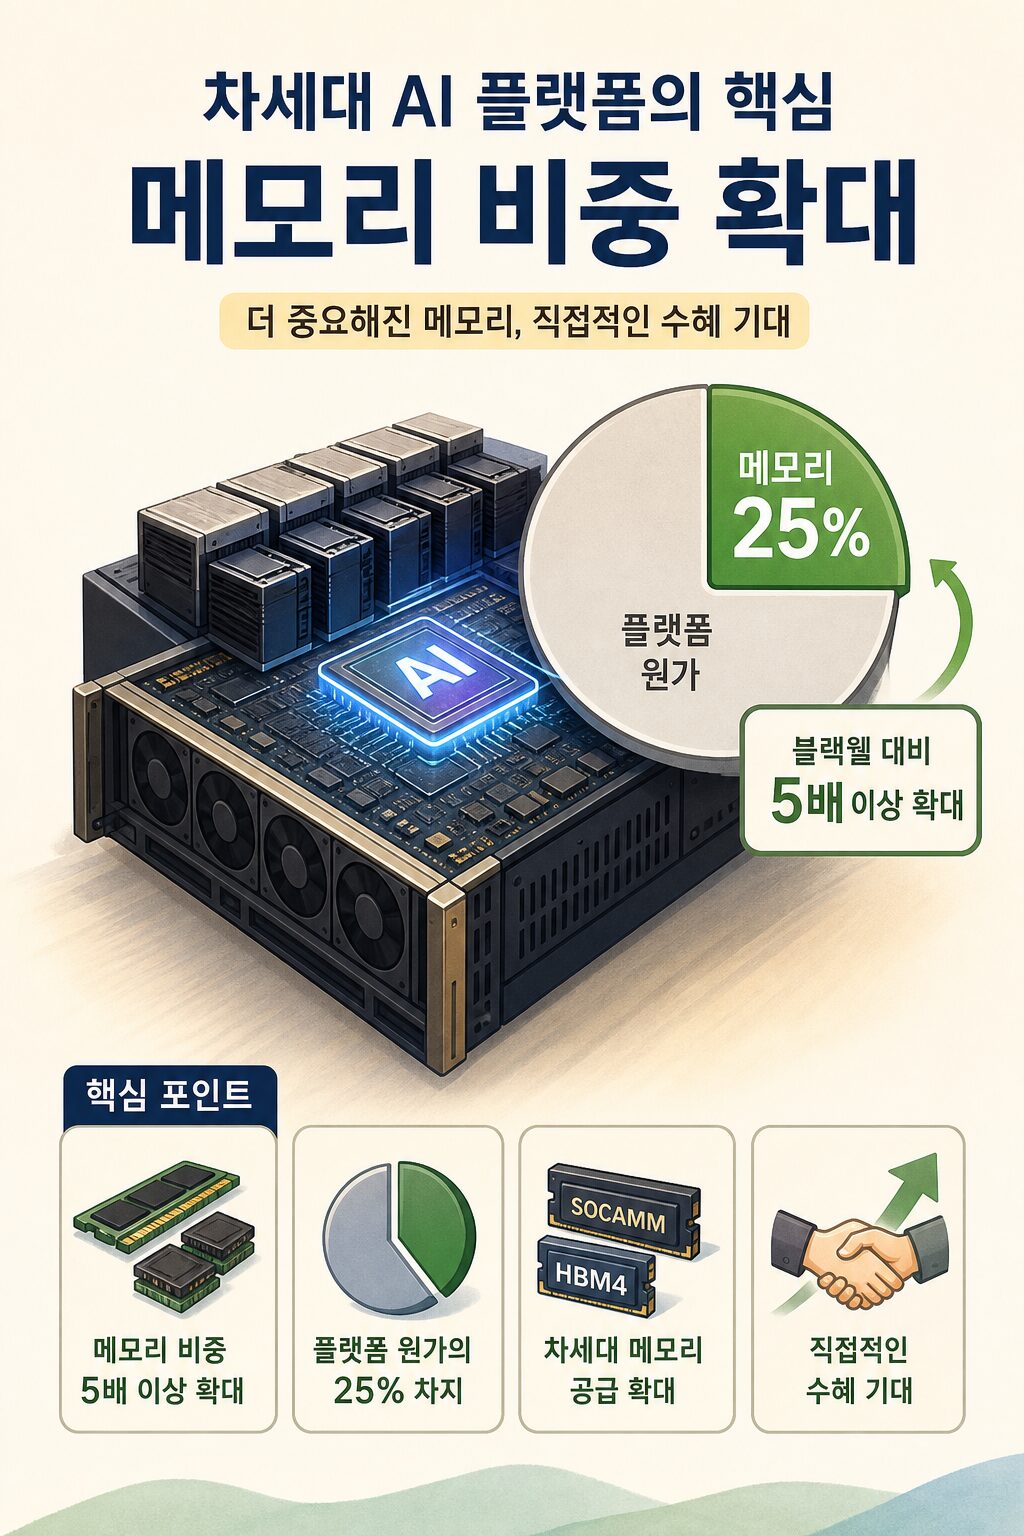
엔비디아의 베라 루빈 플랫폼에서 메모리가 차지하는 원가 비중이 블랙웰 대비 5배 이상 확대되어 베라 루빈 플랫폼 전체 원가의 25%에 이를 것으로 예상됩니다. 이는 AI 인프라 구축 시 메모리 칩의 중요성이 그 어느 때보다 높아지고 있음을 의미합니다.
삼성전자의 SOCAMM, HBM4 등 차세대 메모리 공급 비중을 확대하는 것이 직접적인 수혜 요인이 될 것으로 기대됩니다. 특히 고성능 AI 칩 개발에 필수적인 고급 메모리 기술에서 삼성전자의 기술력은 글로벌 최고 수준입니다.
향후 투자 전망과 리스크 요소
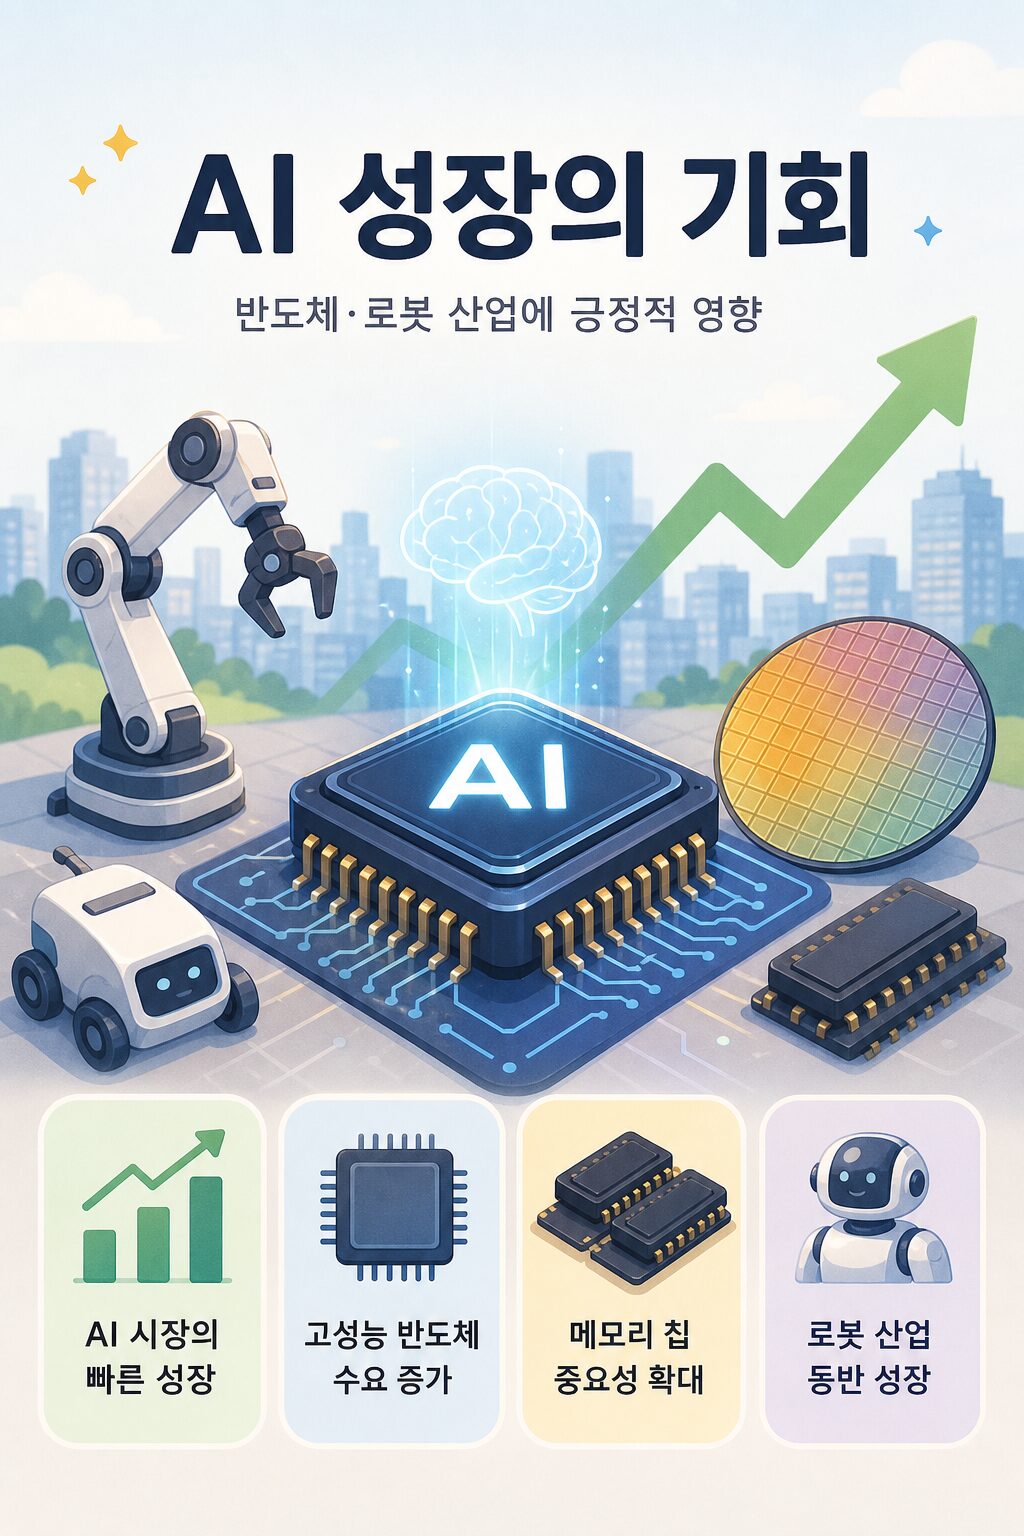
엔비디아 CEO 젠슨 황의 방한 소식이 반도체 및 로봇 관련주를 급등시켰습니다. AI 시장의 급속한 성장과 고성능 반도체 수요 증가가 삼성전자 같은 메모리 칩 공급업체들에게 긍정적인 신호로 작용하고 있습니다.
다만 글로벌 경제 불확실성, 지정학적 리스크, 그리고 반도체 산업의 순환적 특성을 고려할 필요가 있습니다. 또한 가격 상승이 지속될지 여부도 중요한 변수입니다. 투자자들은 긍정적 전망과 함께 잠재적 리스크를 함께 고려하여 투자 결정을 내려야 합니다.
❓ 자주 묻는 질문
Q1. 삼성전자 목표주가가 정말 530,000원까지 올라갈 수 있나요?
A. 월가 애널리스트들이 530,000원을 목표가로 제시했으며, 일부는 85만 원까지 오를 수 있다고 전망하고 있습니다. 다만 이는 현재 전망이며, 시장 상황 변화에 따라 조정될 수 있습니다. 특히 메모리 칩 가격 추세가 중요한 변수입니다.
Q2. 삼성전자 주가가 상승한 주요 원인은 무엇인가요?
A. AI 칩 수요 증가, 메모리 칩 가격 상승, 2026년-2027년 실적 전망 상향, 그리고 엔비디아의 베라 루빈 플랫폼에서 메모리 비중 확대 등이 주요 상승 요인입니다. 또한 글로벌 시장에서 메모리 칩의 수요가 회복되고 있는 점도 긍정적입니다.
Q3. HBM4와 SOCAMM은 무엇인가요?
A. HBM4는 고대역폭 메모리(High Bandwidth Memory)의 4세대 제품으로, AI 및 고성능 컴퓨팅에 필수적인 메모리입니다. SOCAMM은 시스템 온 칩 어댑티브 메모리 모듈로, 차세대 AI 플랫폼에서 필요한 고급 메모리 기술입니다. 이들 제품의 공급 비중이 증가할수록 삼성전자의 수익성이 개선됩니다.
Q4. 메모리 칩 가격이 정말 DRAM 308%, NAND 256% 상승할까요?
A. 2026년 연간 기준으로 예상된 수치입니다. 다만 반도체 산업은 순환적 특성이 있기 때문에 수요와 공급 상황, 그리고 글로벌 경제 상황에 따라 변할 수 있습니다. 현재의 호전된 시장 상황이 지속될지 주시할 필요가 있습니다.
Q5. 삼성전자 주식 투자 시 주의할 점은 무엇인가요?
A. 단기 주가 변동성에 흔들리지 말고, 기업의 기본 가치와 장기적 성장 전망을 함께 고려해야 합니다. 또한 메모리 칩 시장의 순환적 특성, 글로벌 경제 리스크, 그리고 지정학적 불확실성을 감안한 분산 투자가 중요합니다. 투자 전 개인의 위험 선호도와 투자 기간을 충분히 고려하세요.
삼성전자의 주가 상승은 단순한 수치 변화가 아니라 AI 시대의 도래와 함께 메모리 칩 시장의 구조적 변화를 반영하고 있습니다. 글로벌 투자자들이 삼성전자의 기술력과 시장 지위를 재평가하면서 시가총액 2조 원이라는 새로운 이정표를 달성했습니다.
2026년-2027년의 수익성 개선 전망, 엔비디아의 베라 루빈 플랫폼에서의 메모리 수요 증가, 그리고 차세대 메모리 기술(HBM4, SOCAMM)에서의 경쟁 우위는 삼성전자의 장기적 성장 가능성을 시사합니다. 다만 투자자들은 긍정적 전망과 함께 반도체 산업의 순환적 특성과 글로벌 리스크 요소를 함께 고려하여 투자 결정을 내려야 합니다.
📊 삼성전자 주가 배당정보
💹 KRX 종목코드 005930
🏢 삼성전자 공식사이트